
현대차(005380) 로보틱스 및 휴머노이드(피지컬AI) 로봇, 수소차-인프라 테마 : 실적 반등과 인도 상장 잭팟, 지금 사도 될까?

현대차는 하이브리드 실적 방어력과 인도 IPO 4.28조 원 유입으로 재무 체력이 한층 강화되었으며, 단기 조정을 활용한 ‘단계적(분할) 매수’를 권장합니다.
상장주분석은 국내 증시에 상장된 기업들의 재무 구조, 사업 전략, 성장 가능성 등과 분기·연간 실적 분석, 배당 정책, 산업 내 경쟁 구도까지 다양한 요인을 심층적으로 분석하여 객관적이고 신뢰할 수 있는 정보를 제공합니다.
현대차는 하이브리드 실적 방어력과 인도 IPO 4.28조 원 유입으로 재무 체력이 한층 강화되었으며, 단기 조정을 활용한 ‘단계적(분할) 매수’를 권장합니다.

효성중공업은 AI 데이터센터발 초고압 변압기 쇼티지로 수주잔고 20조 원을 돌파하며 실적 슈퍼사이클에 진입한 효성중공업에 대해, 건설 PF 리스크 완화와 우수한 현금 창출력을 바탕으로 ‘단계적(분할) 매수’ 의견을 제시합니다.

리노공업은 AI 반도체 ASIC R&D 및 WMCM 패키징 확대의 핵심 수혜주입니다. 압도적 수익성과 무차입 건전성을 바탕으로 ‘단계적(분할) 매수’를 추천합니다.

저연차 IP 성장과 고마진 MD 매출 호조로 체질 개선이 진행 중인 에스엠에 대해 단기 변동성을 활용한 ‘단계적(분할) 매수’ 투자의견을 강력하게 제시합니다.

신한지주는 2분기 사상 최대 실적과 CET1 13.43%의 자본 적정성을 바탕으로 밸류업 2.0 및 비과세 배당을 가동해 강력한 상승 모멘텀을 확보했으므로 ‘적극매수’ 투자의견을 제시합니다.

하림지주는 PBR 0.3배의 극심한 저평가 속에서 팬오션의 실적 호조와 양재동 7조 원 개발 모멘텀을 갖추고 있어 ‘단계적(분할) 매수’ 투자의견을 제시합니다.
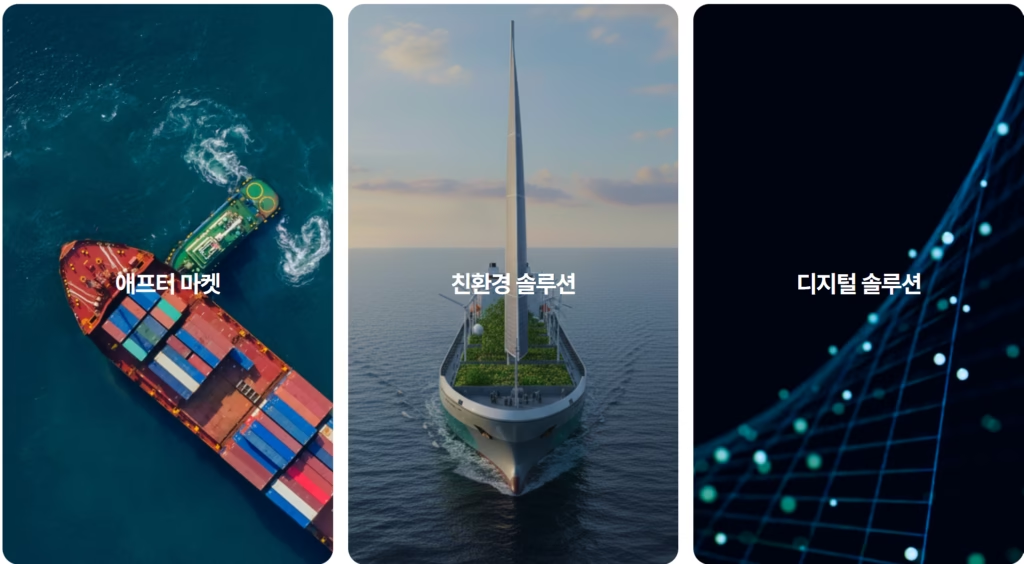
HD현대마린솔루션은 AI 데이터센터 전력 수요 폭발로 독자 엔진 AM 매출이 본격화되고 KKR 오버행이 완벽히 해소된 핵심 수혜주로, ‘적극매수’ 의견을 제시합니다.

이오테크닉스는 HBM4 및 D램 선단 공정 가속화에 따른 레이저 장비 독점력으로 2026년 2분기 30%가 넘는 영업이익률을 달성했으며, 단기 숨고르기 구간을 활용한 ‘단계적(분할) 매수’ 전략이 유효합니다.
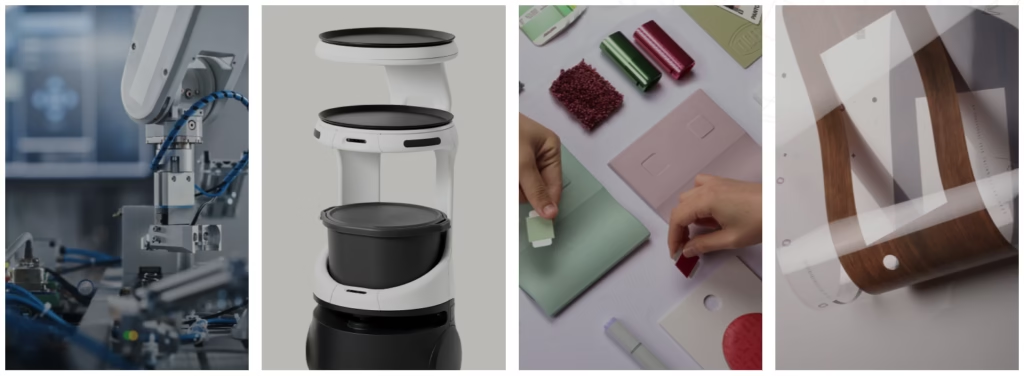
인탑스(049070)는 베트남 공장 수율 정상화로 2026년 영업이익 흑자전환 달성! 삼성 봇핏·LG 서빙로봇 독점 양산과 PBR 0.5배 저평가 매력을 반영하여 ‘단계적(분할) 매수’ 의견을 제시합니다.

에이티넘인베스트는 창업지원, 투자기업의 성장지원, 국제화 지원 등의 업무를 하는 창업투자회사. 벤처캐피탈(VC) 부문에서 상위권의 시장점유율을 차지
우리기술투자의 두나무 지분 가치(약 1.1조 원)와 비트코인 시세 연동성을 재해석합니다. DCF 평가 모형과 이동평균선 차트 분석을 바탕으로 보유(HOLD) 투자의견을 제시합니다.
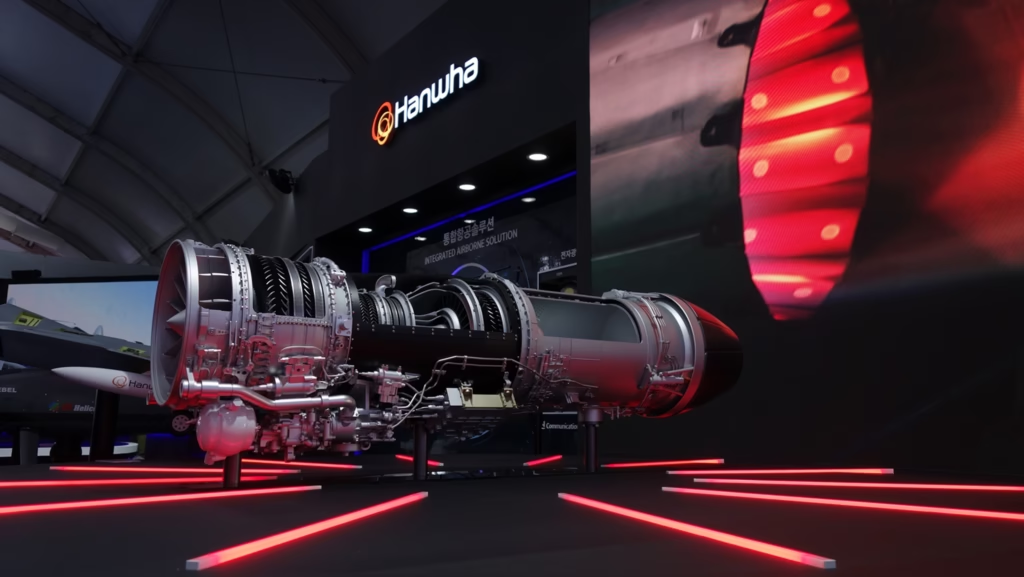
한화에어로스페이스는 미 육군 자주포 사업 시제품 계약 및 스페인 K9 수출 성공으로 역사적 전환점을 맞이하여 투자의견 ‘적극매수’를 제시합니다.

BGF는 구 BGF리테일이 편의점 연쇄화 사업부문 등을인적분할함에 따라 투자사업 부문을 영위하는 지주회사. 자회사 지분의 관리 및 투자를 목적으로 하는 사업을 영위.

GS는 2분기 영업이익 1.7조 원의 역대급 실적과 함께 2.4GW 규모의 동해 AI 데이터센터 진출을 선언했습니다. 저평가 탈출의 서막이 열린 지금, ‘적극매수’ 투자의견을 제시합니다.
BGF리테일은 외국인 특수와 고마진 식품 매출 증가로 2분기 역대 최대 영업이익을 기록했습니다. 압도적 저평가 구간인 지금, 단계적(분할) 매수 관점으로 접근할 것을 추천합니다.
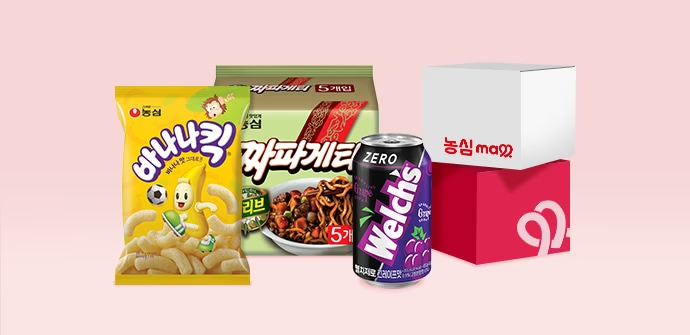
2026년 하반기 농심은 8월 가격 인상 효과와 11월 수출 신공장 완공 모멘텀을 바탕으로 ‘적극매수’ 투자 의견을 제시합니다.

팬오션(028670)에 대해 최근 BCI 5,600선 돌파와 하림그룹 2세 김준영 상무보의 승계 본격화에 따라 ‘적극매수’ 투자의견을 제시

티엘비의 소캠2(SOCAMM2) 공급 확대와 2분기 어닝서프라이즈, 베트남 1공장 흑자전환 성공 등으로 ‘적극매수’ 의견을 제시합니다.
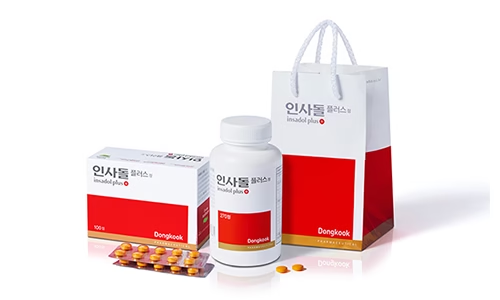
동국제약은 캐시카우인 OTC·화장품의 견고한 성장세 속에서 3개월 지속형 비만치료제(DKF-MB501) 파이프라인과 자회사 상장 모멘텀을 장착했습니다. 본 리서치팀은 현재 밸류에이션 매력도가 매우 높은 저평가 국면으로 판단하며 투자의견 ‘매수(BUY)’를 적극 제시합니다.
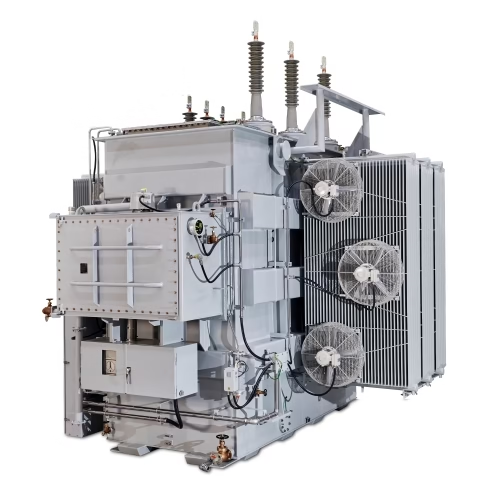
산일전기는 글로벌 특화 변압기 제조 업체로서, ’25년 2공장 자동화·캐파팽, 매출·이익 동반 급성장, 적극적 주주환원 정책 등으로 성장기에 진입한 ‘퍼스트 무버’

NAVER(035420)는 70조 규모의 AI 팩토리 성장 동력과 두나무 합병 지연 리스크를 종합 평가하여 투자의견 ‘보유(Hold) 및 분할 매수’를 제시합니다.