
하나금융지주(086790) STO(토큰증권) 테마 : 하나금융그룹 – 금융지주회사, 2분기 사상 최대 실적과 밸류업 2.0 본격화, 지금 사도 될까?

하나금융지주는 2Q26 사상 최대 실적과 주주가치를 획기적으로 올리는 ‘밸류업 2.0’ 가동으로 주주환원의 대전환을 시작했습니다. 흔들림 없는 장기 성장 잠재력을 감안하여 ‘단계적(분할) 매수’ 투자의견을 제시합니다.
상장주분석은 국내 증시에 상장된 기업들의 재무 구조, 사업 전략, 성장 가능성 등과 분기·연간 실적 분석, 배당 정책, 산업 내 경쟁 구도까지 다양한 요인을 심층적으로 분석하여 객관적이고 신뢰할 수 있는 정보를 제공합니다.
하나금융지주는 2Q26 사상 최대 실적과 주주가치를 획기적으로 올리는 ‘밸류업 2.0’ 가동으로 주주환원의 대전환을 시작했습니다. 흔들림 없는 장기 성장 잠재력을 감안하여 ‘단계적(분할) 매수’ 투자의견을 제시합니다.

삼성화재는 2026년 상반기 1조 3,723억 원의 사상 최대 순이익과 14.6조 원의 CSM을 기록했습니다. 압도적인 자본력과 주주환원 50% 로드맵을 바탕으로 ‘적극매수’ 투자의견을 제시합니다.
광전자(017900)는 부채비율 7%대의 압도적 재무 안정성과 배당성향 59.2%의 주주환원, AI 광반도체 모멘텀을 보유하고 있어 8,000원 이하 단계적(분할) 매수 전략을 추천합니다.
세미파이브·몰로코 등 핵심 AI 유니콘의 상장 회수 주기 진입과 2026년 실적 턴어라운드를 바탕으로 미래에셋벤처투자에 대해 ‘단계적(분할) 매수’ 투자의견을 제시합니다.

현대해상(001450)은 2분기 순익 3,918억 원 어닝 서프라이즈와 K-ICS 209%를 기록했습니다. 자사주 소각 및 배당가능이익 개선에 따른 투자의견 ‘단계적 매수’를 제시합니다.
2026년 2분기 타이어 부문 역대 최대 매출과 17%대 고마진을 달성한 한국타이어앤테크놀로지, 단기 원가 상승 우려를 뛰어넘는 강력한 펀더멘털로 ‘단계적(분할) 매수’ 투자의견을 제시합니다.
JB금융지주는 ‘강력한 이익 체력’과 ‘주주친화적 환원 본능’을 고루 갖추고 있어 ‘적극매수’를 추천합니다.
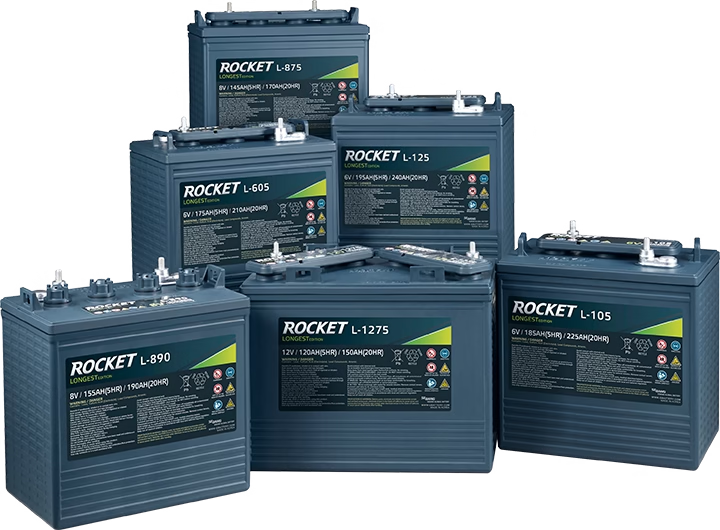
세방전지는 독점적인 납축전지 현금 창출력에 1.8조 원 규모의 북미 ESS 수주 모멘텀을 더해 체질 개선을 이루어내고 있어 ‘단계적(분할) 매수’ 의견을 제시합니다.

2026년 상반기 어닝 서프라이즈를 달성한 현대건설! 본업의 든든한 이익 체력과 4세대 SMR 독점 EPC 권리 확보를 바탕으로 ‘단계적(분할) 매수’ 의견을 강력히 제시합니다.
SK증권의 40조 SK하이닉스 자사주 위탁 중개 호재와 신용등급 하향 리스크를 기본적·기술적 관점에서 균형 있게 분석하여 투자의견 ‘보유(Hold)’를 제안합니다.

파크시스템스는 2분기 일회성 비용 반영으로 어닝 쇼크를 기록했으나, 수주잔고가 1,125억 원으로 사상 최대를 경신하며 하반기 실적 폭발을 예약했습니다. 지금이 가장 안전하게 매집할 수 있는 ‘단계적(분할) 매수’ 기회입니다.

아시아나항공 합병 최종 가결로 메가캐리어 출범을 앞둔 대한항공. 2분기 적자 착시와 마일리지 변수 속에서도 압도적 여객·화물 체력을 기반으로 ‘단계적(분할) 매수’ 의견을 제시합니다.
금호건설의 2026년 상반기 흑자 전환과 부채비율 급감 이면에 숨겨진 유동성 한계와 영구채 이자 부담, 아시아나항공 지분 처분 리스크를 정밀 분석하고 ‘단계적(분할) 매수’ 투자의견을 제시합니다.

한올바이오파마의 2025년 기준 주요사업, 재무현황, 수익구조, 성장전략, 배당·주주환원, 경쟁사, 차트·기술적 분석, 투자 전략 및 향후 주가 시나리오를 체계적으로 분석합니다.
HK이노엔에 대해 ‘단계적(분할) 매수’ 의견을 제시하며, 신약 케이캡의 미국·유럽 시장 진출 및 중국 로열티 고성장, 수액제 정상화를 바탕으로 중장기 기업가치 재평가가 기대됩니다.

舊한국콜마가 투자사업부문을 담당하는 한국콜마홀딩스(존속회사)와 제조사업부문을 담당하는 한국콜마(신설회사)로 인적분할되어 12년10월 재상장. 에이치케이이노엔(구. CJ헬스케어)을 자회사로 보유중. 22년6월 화장품 패키징 기업 연우 인수.

2026년 상반기 어닝 서프라이즈와 글로벌 금융 영토 확장 기로에 선 한화생명 주가 전망을 분석하고, 극단적 저평가 상태에서 ‘단계적(분할) 매수’ 의견을 제시합니다.
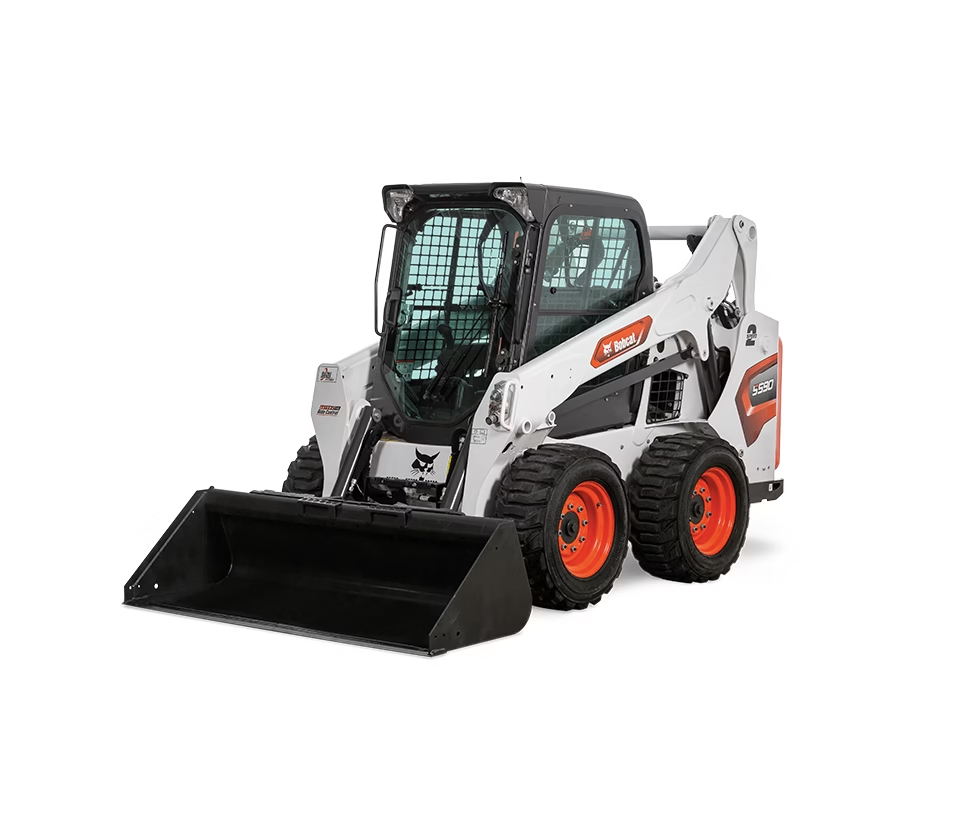
두산밥캣에 대한 주주 이익 보호 비율 상향, 40% 주주환원 밸류업 실행력, 멕시코 신공장 양산 본격화 모멘텀을 고려해 중장기 ‘단계적(분할) 매수’ 의견을 제시합니다.

2분기 사상 최대 실적을 기록한 한화오션의 재무 체력을 분석하고, 트럼프 대통령의 미 군함 본국 건조 허용 및 오스탈 USA 인수 추진에 따른 ‘단계적(분할) 매수’ 의견을 제시합니다.
일진파워(094820)에 대한 주요 사업, 재무현황, 배당 정책 및 경쟁사 비교, 차트 기술적 분석, 주주환원 정책을 2025년 최신 자료를 바탕으로 간결히 정리해 드립니다.

비츠로테크는 비츠로셀, 비츠로일렉트릭, 비츠로넥스텍 등을 자회사로 보유. 연결대상 종속회사들이 영위하는 사업으로는 전력사업(비츠로일렉트릭), 전지사업(비츠로셀), 특수사업(비츠로넥스텍)으로 구분.