
ADC(항체-약물 접합체) 테마주: 암세포만 타격하는 정밀 유도미사일
ADC(항체-약물 접합체) 테마주는 항체가 암세포를 찾아가고, 링커를 통해 강력한 약물을 정확히 방출하는 표적 항암 기술을 중심으로 한 종목을 묶어 본 테마입니다.
주식종목 분석은 크게 사업·산업의 성장성, 실적(재무)과 밸류에이션, 수급·차트 같은 가격 요인을 함께 점검하는 방식이 핵심입니다. 검색 결과에서는 해외 개별 종목 분석 콘텐츠와, 급등 추격매수·현금비중·실적 중심 투자 같은 실전 체크포인트가 주로 제시됩니다.
ADC(항체-약물 접합체) 테마주는 항체가 암세포를 찾아가고, 링커를 통해 강력한 약물을 정확히 방출하는 표적 항암 기술을 중심으로 한 종목을 묶어 본 테마입니다.
UAM(도심항공교통) 테마주는 전기 기반 수직이착륙기(eVTOL)와 관련된 기체·부품·관제·통신·인프라 등 생태계 전반에 참여하는 종목을 묶어 본 테마입니다.

아시아나항공 합병 최종 가결로 메가캐리어 출범을 앞둔 대한항공. 2분기 적자 착시와 마일리지 변수 속에서도 압도적 여객·화물 체력을 기반으로 ‘단계적(분할) 매수’ 의견을 제시합니다.
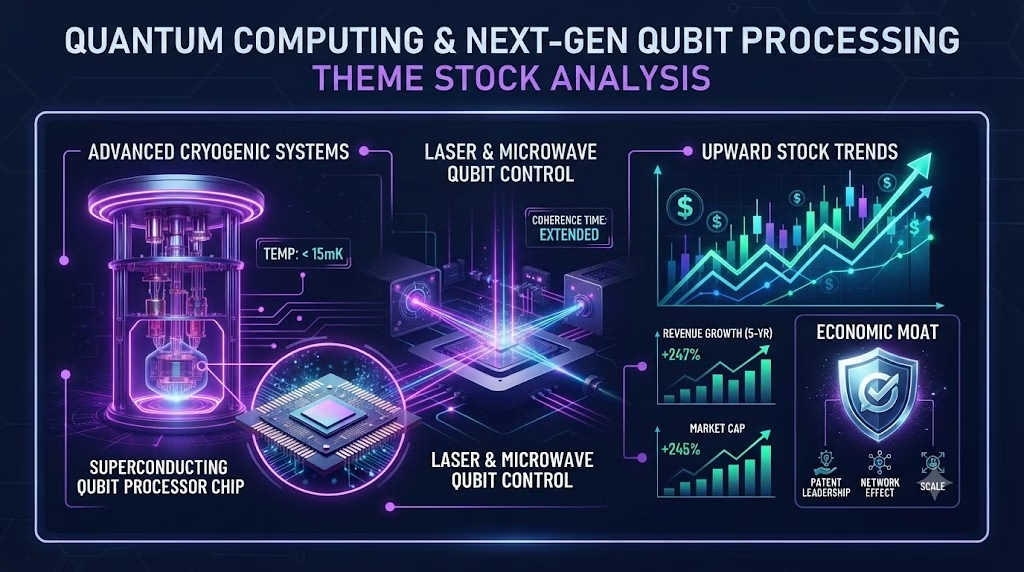
양자기술(양자컴퓨팅) 테마주는 양자암호통신·보안·양자전환 검증 플랫폼과 연결돼 거론됩니다. 다만 일부 종목은 실적보다 단기 수급에 민감한 테마주 성격이 강해, 개별주 접근은 변동성 리스크를 함께 봐야 해요.
금호건설의 2026년 상반기 흑자 전환과 부채비율 급감 이면에 숨겨진 유동성 한계와 영구채 이자 부담, 아시아나항공 지분 처분 리스크를 정밀 분석하고 ‘단계적(분할) 매수’ 투자의견을 제시합니다.

한올바이오파마의 2025년 기준 주요사업, 재무현황, 수익구조, 성장전략, 배당·주주환원, 경쟁사, 차트·기술적 분석, 투자 전략 및 향후 주가 시나리오를 체계적으로 분석합니다.
HK이노엔에 대해 ‘단계적(분할) 매수’ 의견을 제시하며, 신약 케이캡의 미국·유럽 시장 진출 및 중국 로열티 고성장, 수액제 정상화를 바탕으로 중장기 기업가치 재평가가 기대됩니다.

舊한국콜마가 투자사업부문을 담당하는 한국콜마홀딩스(존속회사)와 제조사업부문을 담당하는 한국콜마(신설회사)로 인적분할되어 12년10월 재상장. 에이치케이이노엔(구. CJ헬스케어)을 자회사로 보유중. 22년6월 화장품 패키징 기업 연우 인수.

2026년 상반기 어닝 서프라이즈와 글로벌 금융 영토 확장 기로에 선 한화생명 주가 전망을 분석하고, 극단적 저평가 상태에서 ‘단계적(분할) 매수’ 의견을 제시합니다.
두산밥캣에 대한 주주 이익 보호 비율 상향, 40% 주주환원 밸류업 실행력, 멕시코 신공장 양산 본격화 모멘텀을 고려해 중장기 ‘단계적(분할) 매수’ 의견을 제시합니다.

2분기 사상 최대 실적을 기록한 한화오션의 재무 체력을 분석하고, 트럼프 대통령의 미 군함 본국 건조 허용 및 오스탈 USA 인수 추진에 따른 ‘단계적(분할) 매수’ 의견을 제시합니다.
일진파워(094820)에 대한 주요 사업, 재무현황, 배당 정책 및 경쟁사 비교, 차트 기술적 분석, 주주환원 정책을 2025년 최신 자료를 바탕으로 간결히 정리해 드립니다.

비츠로테크는 비츠로셀, 비츠로일렉트릭, 비츠로넥스텍 등을 자회사로 보유. 연결대상 종속회사들이 영위하는 사업으로는 전력사업(비츠로일렉트릭), 전지사업(비츠로셀), 특수사업(비츠로넥스텍)으로 구분.
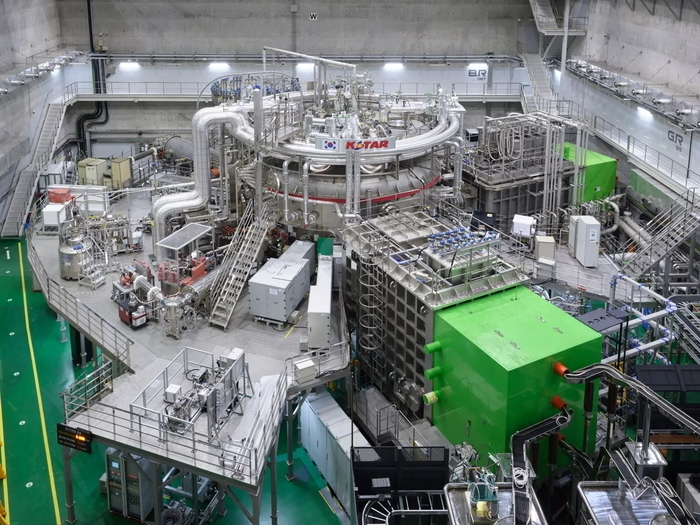
정부는 미래 청정에너지로 SMR·핵융합·재생에너지 등을 묶은 7대 SEED를 추진하며, 핵융합은 ‘인공태양’로서 무탄소 전력 생산을 목표로 하고 있습니다.

DL이앤씨(375500)는 국내 대표 건설·플랜트 업체로, 2023년 매출 5조 1,681억·영업이익 2,218억(영업이익률 4.3%), 2021~2022년에는 영업이익률 7~13%를 기록했던 중대형 건설사입니다.
삼성물산 주가전망 분석을 통해 2분기 영업이익 1조 원 돌파 어닝 서프라이즈와 2.7조 규모의 스위스 CDMO 인수 시너지를 짚어보고, 역대급 저평가 ‘적극매수’ 기회를 제시합니다.

비에이치아이는 최근 글로벌 전력 인프라 슈퍼사이클과 원전 시장의 재도약, 초대형 신규수주 성과에 힘입어 수익성과 성장성이 동시 개선되는 구간에 진입했습니다.
한국가스공사(036460)는 2Q26 어닝 서프라이즈에도 미수금 리스크가 공존하고 있으나, 글로벌 석유공룡 BP의 시추 참전과 압도적인 배당 매력을 바탕으로 ‘단계적(분할) 매수’ 의견을 제시합니다.
2분기 사상 최대 매출을 올린 현대글로비스는 단기 유가 노이즈로 주가가 눌린 매수 적기입니다. 하반기 실적 턴어라운드를 겨냥해 ‘단계적 매수’ 의견을 제시합니다.

DB의 사업부문은 크게 IT분야의 SI(System Integration) 및 ITO(IT Outsourcing) 서비스 중심의 IT사업 부문과 화학 및 철강제품 등의 무역업을 영위하는 상사부문, ‘DB’ 상표권 관리를 비롯해 그룹의 브랜드와 광고 활동을 총괄하는브랜드사업부문으로 구성.
DB손해보험에 대한 투자의견 ‘적극매수’를 제시합니다. 역대급 어닝 서프라이즈와 미국 포테그라 인수 종결, 3분기 연결 밸류업 계획 발표가 맞물리며 배당 잭팟과 주가 재평가(리레이팅)의 확실한 신호탄이 켜졌습니다.