한화에어로스페이스는 글로벌 영토 확장으로 실적이 고속 성장하는 방산 대장주로 투자의견 ‘적극매수’를 제시합니다.
최근 한화에어로스페이스는 미 육군 자주포 사업 시제품 계약 및 스페인 K9 수출 성공으로 기업 가치의 역사적 전환점을 맞이했습니다. 탄탄한 수주 잔고와 미국 현지 생산 설비 확보를 감안할 때 단기 조정은 모두 마무리되었으며, 강력한 기본적 체력과 대세 상승 추세 복귀를 알리는 기술적 골든크로스를 바탕으로 중장기 고속 질주를 준비하는 절대적 비가역적 성장주로 평가합니다.
—> 목 차 <—
🕵️♀️ 한눈에 보는 요약 및 매매 전략
🧮 현재 투자의견 및 목표가: 적극매수 / 목표가: 1,830,000원
🧮 핵심 투자 아이디어 (3줄 요약):
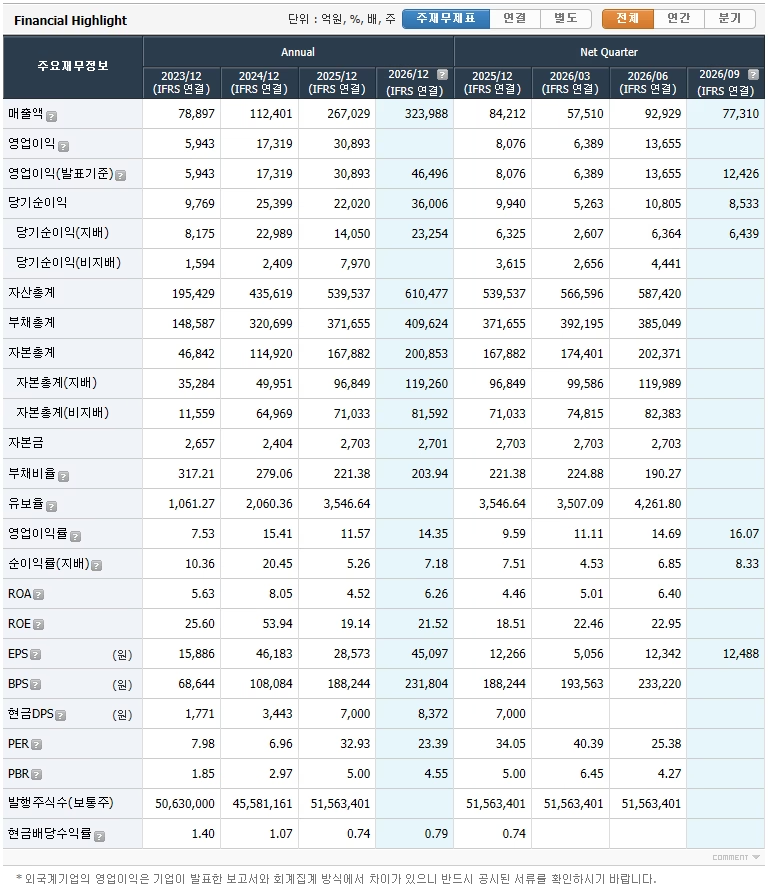
- 역사적 어닝 서프라이즈: 2026년 2분기 연결 매출액 9조 2,929억 원, 영업이익 1조 3,655억 원을 기록하며 분기 기준 사상 최초로 영업이익 1조 원을 돌파하는 경이로운 펀더멘털을 입증했습니다.
- 미국 방산 시장 정복의 첫걸음: 미 육군 차세대 자주포(MTC) 프로그램 시제품 단독 공급업체로 선정되어 최대 2억 6,290만 달러 규모의 계약을 따냈으며, 향후 10조 원 규모의 본사업 수주 가능성을 극대화했습니다.
- 독보적인 수주 잔고와 서유럽 진출: 약 38.3조 원(약 4.7년치 일감)에 달하는 든든한 수주 잔고를 확보한 상태에서, 스페인과 약 6,600억 원 규모의 K9 자주포 수출 계약을 체결해 진입 장벽이 높은 서유럽 영토까지 성공적으로 확장했습니다.
🧮 매매 전략 (Action Plan):
- 현재가: 1,055,000원 (2026년 9월 4일 장 마감 기준)
- 1차 목표가: 1,350,000원
- 2차 목표가: 1,830,000원
- 손절가: 950,000원
🧮 투자 비중 및 분할 매수/매도 계획
- 투자 비중: 총 포트폴리오 대비 15% ~ 20% 비중 확대를 권장합니다.
- 분할 매수 계획: 현재 주가 대역인 1,050,000원 부근부터 강력한 단기 심리 지지선인 1,000,000원 선까지 3회에 걸쳐 분할 매수(5:3:2 비율)로 접근하시기 바랍니다. 100만 원이라는 라운드 피겨(Round Figure) 가격대는 대형 해외 수주 모멘텀과 사상 최대 실적 체력이 겹겹이 쌓아 올린 견고한 콘크리트 바닥 역할을 할 것입니다.
🧮 최근 코멘트 (Date: 2026.08.30):
2026년 2분기 연결 영업이익이 컨센서스(9,962억 원)를 무려 37% 상회하는 1조 3,655억 원을 기록하는 메가톤급 어닝 서프라이즈가 발표되었습니다. 지상방산 부문의 수출 믹스 개선(OPM 25.3%)과 함께 한화오션, 한화시스템 등 주요 자회사들의 실적 턴어라운드가 강력한 시너지를 내고 있습니다.
더욱이 미 육군 자주포 사업 시제품 단독 낙찰이라는 역사적 쾌거가 공식 발표되었고, 미국 내 자체 생산 설비 인프라 강화를 위해 약 4,000억 원 규모의 대규모 유상증자 및 지분 투자를 단행하는 등 미국 시장 정복을 위한 선제적 현지화 작업에 착수했습니다. 상반기 인도 스케줄 공백으로 인한 일시적 주가 조정은 이제 완전한 마무리 국면에 접어들었으며, 하반기로 갈수록 실적과 수주 모멘텀이 극대화되는 상저하고의 대세 상승 궤도에 재진입했습니다.
🕵️♀️ 최대주주 : 한화 외(35.54%)
🕵️♀️ 주요주주 : 국민연금공단(7.91%)
🕵️♀️ 상호변경 : 삼성항공산업 -> 삼성테크윈(00년3월) -> 한화테크윈(15년7월) -> 한화에어로스페이스(18년4월)
🕵️♀️ 최근 실적 및 밸류에이션 분석 (★분기별 업데이트)
🧮 최근 분기 실적 리뷰
- 사상 첫 분기 영업이익 1조 원 돌파: 한화에어로스페이스는 2026년 2분기 연결 기준 매출액 9조 2,929억 원(+47.2% YoY), 영업이익 1조 3,655억 원(+58.5% YoY, OPM 14.7%)을 기록하는 경이로운 성적표를 시장에 제시했습니다.
- 컨센서스 대폭 상회: 당초 시장에서 예상했던 컨센서스(매출액 7조 5,750억 원, 영업이익 9,962억 원)를 각각 매출액은 22.7%, 영업이익은 무려 37.1% 상회하며 지극히 견고한 펀더멘털의 저력을 다시 한번 입증했습니다.
🧮 실적 증감 원인:
- 지상방산의 고마진 믹스 극대화: 이번 2분기에는 보안 및 인도 일정상 폴란드향 K9 자주포 본체 인도가 다소 제한적이었음에도 불구하고, 폴란드향 천무 사업 및 고마진 유도탄 부속품 매출(수출 매출의 50% 이상)이 본격적으로 인식되었습니다. 이와 함께 이집트, 중동, 호주향 믹스 개선에 힘입어 지상방산 부문 영업이익률은 무려 25.3%를 기록했습니다. 특히 비(非)폴란드향 수출 영업이익률(OPM)은 30% 중후반대의 우수한 수익성을 달성한 것으로 정밀 추정됩니다.
- 항공우주 사업부의 완연한 턴어라운드: 매출액 7,600억 원(+17.1% YoY), 영업이익 370억 원(YoY 흑자전환, OPM 4.9%)을 달성했습니다. 군수사업의 양산 비중 증가와 더불어, 그간 큰 부담으로 작용했던 GTF 엔진 RSP(위험분담파트너십) 영업손실이 102억 원으로 전년 동기 대비 약 373억 원가량 대폭 하향 안정화되며 실적 개선에 크게 기여했습니다.
- 자회사의 동반 서프라이즈 에너제틱 합류: 한화오션이 분기 영업이익 7,361억 원(+98% YoY)을 달성하며 폭발적인 기여를 했고, 한화시스템(영업이익 2,324억 원 이상 대폭 상회) 역시 턴어라운드에 안착하며 연결 영업이익 1조 원 돌파를 후방에서 든든하게 하드캐리했습니다.
- 고환율 수혜: 강달러 기조 유지가 수출 비중이 급증하는 지상방산 부문의 환율 효과로 연결되어 탑라인과 마진율 상승에 기분 좋은 윤활유 역할을 했습니다.
🧮 밸류에이션 (현재 주가 수준):
- 현재 주가 수준 멀티플: 최근 주가(1,055,000원) 기준 한화에어로스페이스의 2026F PER은 약 18.6배 ~ 22.8배, PBR은 약 4.3배 ~ 4.65배 선에 안착되어 있습니다.
- 역사적 5년 밴드 차트상 위치
- PBR 관점: 주가가 강렬하게 우상향함에 따라 PBR 밴드는 역사적 5년 평균 상단(과거 2.0~3.0배 밴드)을 완전히 돌파하는 ‘구조적 재평가(Rerating)’ 상단 밴드에 진입해 있습니다.
- PER 관점: 2025년 기준 32.93배에 달했던 PER 고평가 밸류에이션은 오히려 2026년 이후 급격히 하향 계약(18.6배선)되고 있습니다. 이는 주가 상승 속도보다 ‘지상방산 수출의 폭발적인 영업이익 급증(26F 지배주주순이익 약 2.4조~2.5조 원대 전망)’ 속도가 압도적으로 빠르기 때문입니다. 단순한 거품이 아닌, 실적이 밸류에이션을 안쪽으로 끌어당겨 내실을 다지는 지극히 건강한 ‘실적 기반 성장주(Earning-Driven Growth)’의 고유한 궤적을 보여줍니다.
🧮 국내외 피어 그룹(경쟁사) 멀티플 비교 분석
- 국내 피어 그룹 대비 압도적 매력: 국내 방산 4사인 LIG넥스원(2026F PER 29.3배, PBR 5.9배), 한국항공우주(KAI, 2026F PER 32.8배, PBR 6.9배), 현대로템(2026F PER 41.6배, PBR 7.3배) 등 경쟁사들이 시장에서 30~40배 수준의 높은 멀티플을 인정받고 있습니다. 이에 비하면 한화에어로스페이스는 글로벌 지상방산의 선두주자이자 21%~22%에 달하는 높은 ROE(자기자본이익률)를 창출하면서도
, PER 18~22배 수준으로 거래되어 경쟁사 대비 명백한 저평가 디스카운트 상태에 놓여 있어 가장 안전한 피난처가 됩니다. - 글로벌 대장주와의 밸류에이션 격차 해소: 글로벌 방산 공룡인 독일 라인메탈(26F PER 22.0배) 및 영국 BAE Systems(26F PER 29.1배) 등과 비교했을 때도, 한화에어로스페이스는 이제 글로벌 스탠다드 밸류에이션의 할인율을 완전히 털어내고 글로벌 탑티어 지위로 동등하게 어깨를 나란히 하고 있습니다.
🧮 주주환원 정책
- 전향적인 배당 확대: 올해 초 이사회와 주주총회를 통해 주당 배당금을 전년(3,443원) 대비 2배 이상 상향한 보통주 기준 주당 7,000원(총 배당금 약 3,600억 원)으로 최종 통과 및 지급 완료했습니다. 시가배당률은 약 0.7% 수준으로 절대적 수치는 낮으나, 주주환원의 절대 규모 자체를 급격히 늘리고 있다는 방향성에 집중해야 합니다.
- 배당 예측가능성 가이드라인 제시: 기업가치제고계획(밸류업 프로그램)에 따라 향후 2028년까지 주당 최소 배당금(DPS)의 하한선을 주당 3,500원 이상으로 확정 보장하여 시장의 신뢰를 공고히 했습니다. 또한 ‘선 배당금 확정, 후 배당기준일 설정’의 선진적 절차를 안착시켰습니다.
- 초우량 성장 기업의 11조 원 미래 투자 전략
- 자산운용사의 철저한 자본 배분 렌즈로 볼 때, 한화에어로스페이스는 단순한 자사주 소각보다 ‘자본의 재투자 효율성(ROIC)’을 극대화하는 가장 모범적인 노선을 택하고 있습니다. 회사는 2028년까지 에너지, 우주항공, 방산 사업 전반에 걸쳐 총 11조 원 규모의 대전략 투자 계획을 가동 중입니다.
- 벌어들인 강력한 잉여현금(FCF)을 바탕으로 미국 아칸소 포탄용 추진체 공장 건설과 앨라배마 통합 시험기지 구축에 수천억 원을 과감히 선제 투입하는 등 [朝鮮], 주주들에게 일회성 배당이 아닌 ‘기업 체급의 질적 성장(Capital Gain)’이라는 가장 위대한 가치를 돌려주는 전략적 결단을 전개해 나가고 있습니다.
🕵️♀️ 모멘텀 및 리스크 점검
🧮 상승 촉매제 (Catalyst)
📊 미국 육군 MTC(기동전술포) 본사업 수주 가능성 극대화
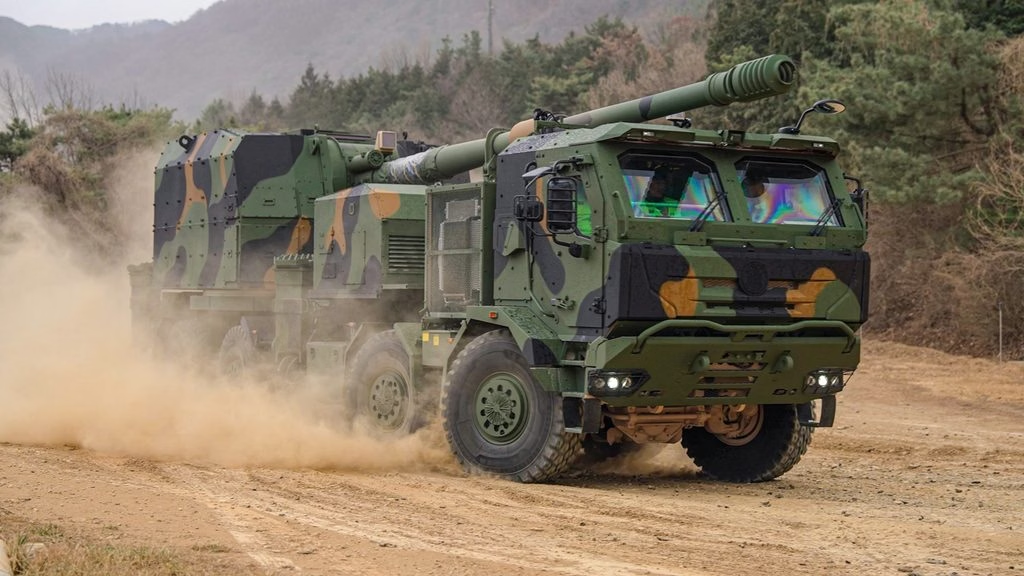
미 육군은 SPH-M(자주포 현대화) 사업을 통해 노후화된 M109A6 자주포 및 M777 견인포를 차세대 포병 체계로 전면 교체하고자 합니다. 이번에 한화디펜스USA가 **K9MH(차륜형 모델)**로 미 육군 기동전술포(MTC) 프로그램의 단독 신속 시제품 공급 계약을 체결하는 역사적 쾌거를 이루었습니다. 이 고정가 계약(OTA)을 통해 시제품 최대 18문을 공급하며 4년간 시험평가를 거치게 되며, 향후 작전 적합성 판정을 받아 정식 계약으로 전환될 경우 **최대 500문, 70억 달러(약 10조 원)**에 달하는 미국 본토의 대규모 교체 수요를 독점적으로 확보할 가능성이 지극히 높습니다.
📊 스페인 6,600억 원 규모 계약 기반 서유럽 영토 확장
스페인의 방산업체 인드라시스템즈(INDRA SISTEMAS)와 차체 및 구성품을 공급하는 대형 수출 실행 계약을 체결했습니다. 경영상 비밀유지 요건으로 계약 규모는 비공개되었으나 약 6,600억 원 규모로 확고히 추정되며, 이는 보수적인 서유럽 방산 시장에 대한민국 자주포 플랫폼이 최초로 뚫고 들어갔다는 점에서 상징하는 바가 거대합니다.
📊 줄줄이 대기 중인 초대형 해외 수주 파이프라인
2026년 하반기 이후에도 강력한 신규 동력이 가득합니다. 왕실방위군 성격의 사우디아라비아 MNG(국가방위군) 현대화 사업은 K9 자주포 약 200문(약 3조 원)과 레드백을 포함한 장갑차 약 600대(약 10조 원 이상) 규모로 현지 조달 논의가 2026년부터 더욱 구체화되고 있습니다. 또한 루마니아의 약 4.8조 원 규모 차세대 보병전투장갑차(IFV) 도입 사업에서 한화의 레드백이 독일 라인메탈사의 링스(Lynx)와 최종 경합을 벌이고 있어 연내 추가 대박 소식이 대기 중입니다.
📊 추진장약 국산화 및 미국 현지화 스마트 팩토리 가동
국내 MCS 보은 스마트플랜트가 2026년 완공되어 2027년부터 전량 수출용 장약 생산을 가시화할 예정이며, 이와 동시에 미국 현지에도 연산 50~60만 발 규모의 1조 원 대 추진장약 스마트 팩토리 건설을 조기 가동하여 2030년 이후 연간 1.5조 원 이상의 독보적 초과수요 매출을 추가하게 됩니다.
🧮 리스크 요인 (Risk):
📊 미국 ‘바이 아메리칸(Buy American)’ 규제와 현지 생산 인프라 초기 CAPEX 부담
미 육군은 계약 체결 후 2년 이내에 미국 내에서 상업적으로 조달 가능한 부품 공급망을 구축하고, 최종 조달 시스템은 미국 본토(CONUS) 내에서 직접 생산된 장비만을 사용할 것을 강력히 요구하고 있습니다. 현재 K9의 미국산 부품 비중은 약 40% 수준으로 훌륭하지만, 향후 정식 연방조달규정(FAR) 본계약을 소화하기 위해서는 자국 부품 공급률을 50% 이상으로 신속히 극대화해야 하는 강력한 허들이 있습니다. 이를 대비해 앨라배마주 오펠라이카에 K9 계열 통합 시험 시설 구축을 개시하고 대규모 운전자금을 현지 자회사에 대거 수혈하는 과정에서 초기 설비투자(CAPEX) 급증 및 무형의 자본 비용 증가 요인이 장부상 일부 변동성으로 작용할 수 있습니다.
📊한국항공우주(KAI) 지분 매입에 따른 내부 노사 갈등 노이즈
한화에어로스페이스는 우주 발사체와 위성체계종합 사업의 상호 마케팅 시너지를 공고히 하기 위해 연말까지 최대 5,000억 원 규모의 장내 매수를 추진하고 있습니다. 이에 대해 KAI 노동조합 측에서 대기업의 방산 독과점 이슈와 불공정 참여 제한을 명분으로 공정거래위원회에 지분 취득 재검토를 강력히 청원하는 등 집단 갈등 구도가 형성되고 있습니다. 유상증자 방식이 아니므로 주주가치가 희석될 위험은 원천 차단되었으나, 정부 인허가 당국의 심사 및 인수가 진행되는 과정에서 발생하는 불필요한 단기 노이즈는 주가 움직임의 무거운 매물벽을 형성할 우려가 있습니다.
📊 중동 지정학적 위기 고조에 따른 행정 절차 지연
러시아-우크라이나 및 이스라엘 전쟁 심화 등 글로벌 긴장감은 방산 수요 자체를 폭발적으로 자극하지만, 역설적으로 중동(사우디 등) 국가들의 의사결정 체계와 계약 승인 행정 절차를 물리적으로 지연시키는 병목을 유발하고 있어 수주 확정 공시 시점이 다소 순연될 수 있는 불확실성이 존재합니다.
📊 대형 사업장 특별 안전 점검 및 공정 중단 가능성
대전사업장의 세척공실 화재 등 예기치 못한 안전사고로 인해 노동부의 현장 특별 점검 및 일부 공정 작업 중지 명령을 받은 선례가 있습니다. 재무적으로 미치는 영향은 극히 미미한 수준이나, 추가적인 돌발 변수로 작용해 납기(Lead Time) 신뢰도에 미세한 영향을 주지 않도록 철저한 현장 정비가 지속 요구됩니다.
🕵️♀️ 기업 핵심 비즈니스 모델
🧮 주요 사업 부문 및 매출 비중:
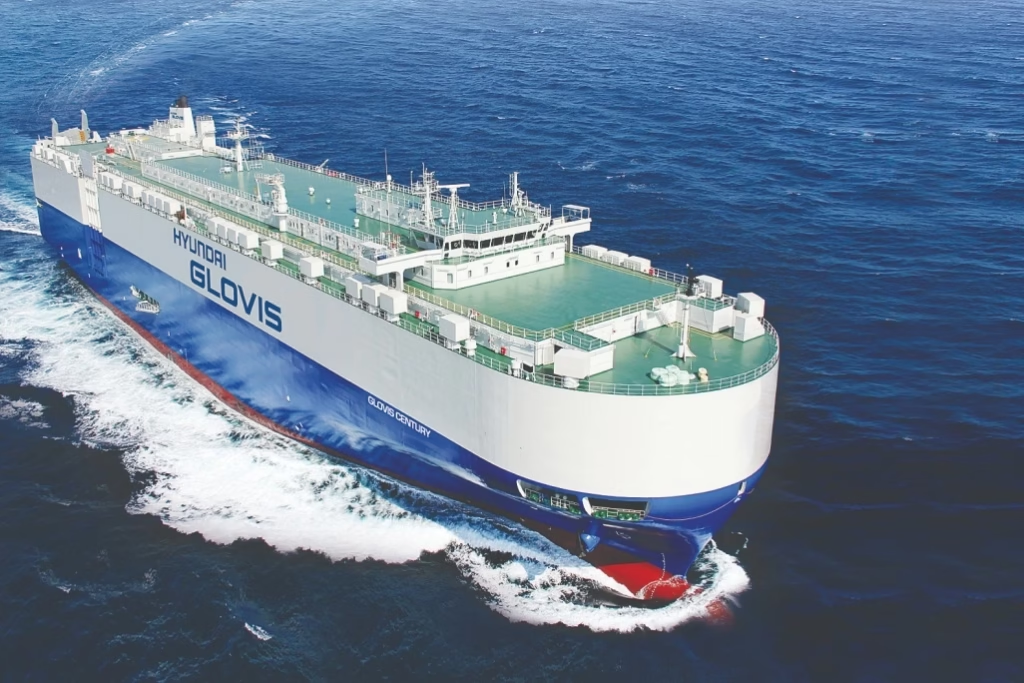
한화에어로스페이스의 비즈니스 포트폴리오는 방산, 항공우주, 그리고 연결 자회사를 통한 조선 및 정밀 전자/ICT 부문이 유기적으로 맞물려 작동하는 이상적인 구조를 가지고 있습니다. 연결 매출액 기준으로 부문별 비중을 살펴보면 한화오션(조선)이 약 47.2%, 지상방산이 약 30.0%, 한화시스템(방산/ICT)이 약 13.5%, 그리고 항공우주 부문이 약 9.3%를 차지하고 있습니다.
여기서 주목해야 할 부분은 일반 제조업의 신차용 타이어(OE)와 교체용 타이어(RE) 공급 모델을 방위산업에 대입한 ‘완제품 신규 인도(OE형)’와 ‘유지보수·부품 공급(RE형)’의 조화로운 마진 구조입니다.
📊 완제품 신규 인도 (OE형 비즈니스 – 매출 비중 약 75~80%)
K9 자주포, 천무 다연장로켓, 레드백 보병전투장갑차 등 국내외 정부 및 해외 고객사향 무기체계 완제품을 설계 및 조립하여 최초 공급하는 영역입니다. 최근 폴란드, 루마니아, 이집트, 미국 및 스페인 등 전 세계적인 대규모 신규 수주 잭팟이 이 부문에 해당하며, 한화에어로스페이스의 외형 성장(탑라인)과 초기 도약형 매출 급증을 견인하는 폭발적인 심장 역할을 합니다.
📊 유지보수·MRO 및 부품/탄약 (RE형 비즈니스 – 매출 비중 약 20~25%)
무기체계의 수명 주기는 일반적으로 30년에서 40년에 이릅니다. 한 번 납품된 한화에어로스페이스의 장비들은 운용 기간 내내 끊임없는 소모성 부품 교체, 성능 개량(MRO), 스마트 장약 및 호환 탄약의 주기적인 구매 수요를 강제적으로 유발합니다. 또한 항공 엔진 부문의 RSP(위험분담파트너십) 및 LTSA(장기서비스계약)를 통해 가스터빈 부품의 반복적인 매출이 발생합니다. 이 영역은 경기 변동이나 예산 삭감의 영향에서 완전히 자유로우며, 최초 인도 마진보다 압도적으로 높은 초고마진 recurring revenue(반복 매출)를 매년 창출하여 회사의 현금흐름을 안정적으로 방어하는 강력한 버팀목이 됩니다.
🧮 산업 내 시장 지위 및 점유율
한화에어로스페이스는 국내외 방산 시장에서 범접할 수 없는 초격차 지위를 확보하고 있습니다.
📊 글로벌 자주포 수출 시장의 지배자 (점유율 약 50%)
한화에어로스페이스의 대표 무기체계인 K9 자주포는 전 세계 궤도형 자주포 수출 시장에서 약 절반에 달하는 압도적인 점유율을 지키고 있습니다. 가성비와 압도적 성능, 그리고 전 세계 유일의 ‘적기 납기 역량’을 바탕으로 아시아, 유럽, 중동, 오세아니아를 넘어 최근 미국 육군의 MTC 시제품 단독 공급 및 스페인 계약까지 성사시키며 글로벌 표준 자주포로 완전히 자리 잡았습니다.
📊 국내 항공 엔진 군수 시장의 독점자 (점유율 100%)
대한민국 군이 도입하는 전투기, 헬기, 함정용 가스터빈 엔진의 창정비 및 부품 생산을 독점적으로 전담하고 있습니다. 이는 국가 안보와 직결된 국가 전략 기술 분야로, 진입장벽이 극단적으로 높아 신규 경쟁사의 침투가 원천 차단된 독점 수혜를 영위하고 있습니다.
🧮 피어 그룹(Peer Group) 매치업: 국내 TOP3 및 글로벌 경쟁사 비교
한화에어로스페이스의 위상과 밸류에이션 매력을 한눈에 비교 분석하기 위해 동종 업계 국내 방산 대기업 3사와 글로벌 지상방산 공룡인 독일의 라인메탈을 매치업해 보았습니다.
| 비교 항목 | 한화에어로스페이스 | 현대로템 | LIG넥스원 | 한국항공우주 (KAI) | 라인메탈 (Rheinmetall, 독일) |
|---|---|---|---|---|---|
| 대표 이미지 | 지상/항공/해양 통합 대장주 | 지상 방산 (전차 특화) | 유도무기 및 방공망 특화 | 항공기 및 우주발사체 특화 | 유럽 지상방산 및 탄약 공룡 |
| 시가총액 (추정) | 약 54.4조 원 | 약 23.1조 원 | 약 18.3조 원 | 약 18.6조 원 | 약 131.6조 원 |
| 핵심 무기체계 | K9 자주포, 천무, 레드백 장갑차 | K2 흑표 전차, 철도 차량 | 신궁, 천궁-II 유도탄, 레이더 | FA-50, 수리온, KF-21 | 링스 IFV, 레오파르트 포탑, 탄약 |
| 수출 시장 점유율 | 글로벌 궤도 자주포 수출 1위 (~50%) | 전차 부문 유럽·중동 시장 확장 중 | 중동·L-SAM 중심 방공망 선점 | 고등훈련기 및 경공격기 수출 강자 | 유럽 내 전차 및 탄약 공급 압도적 1위 |
| 핵심 경쟁력 | – 지상·해양(오션)·우주항공 풀라인업<br>– 압도적 규모의 경제와 수주잔고<br>– 세계 최강의 신속 납기 대응력 | – K2 전차의 뛰어난 야지 기동성<br>- 폴란드 2차 계약 및 중동 시장 개척 | – 탄궁 및 중동 천궁-II 수주 연속성<br>- 독보적인 소프트웨어 기술력 | – 고부가가치 항공기 독점 개발<br>- 완제기 MRO 사업의 구조적 성장 | – NATO 동맹국 중심의 안정적 조달망<br>- 서유럽 중심의 탄약 생산 카르텔 |
| 밸류에이션 (PER) | 26F PER 18배 ~ 22배 (저평가) | 26F PER 41.6배 (고평가) | 26F PER 29.3배 (적정) | 26F PER 32.8배 (적정) | 26F PER 22.0배 (적정) |
자산운용 수석 애널리스트 관점의 팁: 동종 업계 국내 피어 그룹의 PER 멀티플이 30배에서 40배를 상회하는 상황에서, 한화에어로스페이스는 방산 분야의 지배적 점유율과 사상 최대 이익률(ROE 21~22%)을 기록하고 있음에도 불구하고 20배 안팎의 현저한 할인 구간에 머물러 있습니다. 이는 구조적 우상향 국면에서 가장 안전하고 강력한 투자 기회를 제공하는 결정적 팩트입니다.
🕵️♀️ 체크리스트
❓ 한화에어로스페이스 투자 판단 핵심 FAQ
Q1. 1분기 어닝 미스 당시 제시했던 ‘상저하고’ 전망이 적중한 비결은 무엇인가요?
방위산업의 회계적 매출 인식은 완제품이 고객국 정부에 실제로 인도 및 검수 완료되는 시점에 일시적으로 반영됩니다. 1분기에는 폴란드 보안 규정 및 인도 일정상 출하량이 일시적으로 적었을 뿐, 생산 라인은 단 하루도 쉬지 않고 최고 속도로 가동되고 있었습니다. 수주잔고의 질과 양이 훼손되지 않았음을 사업보고서의 상세 수주 내역을 통해 철저히 교차 검증했기 때문에 시장의 일시적 공포에 흔들리지 않고 정확한 매수 타이밍을 짚어낼 수 있었습니다.
Q2. 미국 자주포 시제품 계약이 왜 단순한 계약 금액 이상의 가치를 지니나요?
미국 국방부의 조달 문턱을 넘었다는 것은 글로벌 방산 시장에서 기술력과 안정성 측면의 ‘최종 보증수표’를 획득했음을 의미합니다. 향후 전 세계에서 M777 견인포나 노후 자주포를 교체하려는 국가들은 미국 육군이 공식 채택하고 평가 중인 한화의 K9MH 시스템을 가장 먼저 검토하게 될 것입니다. 단일 계약의 가치를 넘어 전 세계 방산 수요를 블랙홀처럼 빨아들일 수 있는 무형의 브랜드 가치 제고가 핵심입니다.
Q3. 미국 현지 법인에 대규모 유상증자를 단행한 것이 주주가치에 악영향을 주지는 않나요?
일반적인 한계 기업의 운영자금 조달용 유상증자는 악재가 맞지만, 이번 증자는 ‘확정된 미 육군 프로젝트 수행 및 현지 생산 국산화 비율(FAR 규정 50% 이상 충족) 확보’를 위한 고도의 전략적 시설 투자(CAPEX)입니다. 강력한 현금창출 능력을 바탕으로 한 건전한 재투자이며, 오히려 미국 시장 진출을 가속화해 장기적인 주주 가치를 몇 배로 키워 돌려줄 지속 가능한 주주환원의 일환으로 해석해야 합니다.
- 26.06 : 한국항공우주산업㈜(KOREA AEROSPACE INDUSTRIES, LTD.) 주식 3,387,533주를 5,000.00억원에 취득결정 → 사업적 협력 강화
- 26.05 : 한국항공우주산업㈜(KOREA AEROSPACE INDUSTRIES, LTD.) 주식 2,958,579주를 5,000.00억원에 취득결정 → 사업적 협력 강화
- 25.04 : 1.30조원 규모 제3자배정 유상증자 결정 → 시설자금
- 24.04 : AI솔루션·반도체장비 사업 인적분할…“경쟁력 강화”
- 22.02 : 3D프린팅 기술로 가스터빈 부품 국산화 추진
- 20.10 : 가스터빈 등 항공엔진 기술 독보적
- 18.04 : 기존 시큐리티사업(CCTV, 카메라모듈 등)을 분할해 한화테크윈을 신설
- 17.07 : 지상방산사업, 에너지장비사업, 산업용장비사업을 분할해 한화디펜스(주), 한화파워시스템(주), 한화정밀기계(주) 등의 자회사를 신규 설립
⚠️ 업데이트 히스토리 (Log)
- [2026.09.06] 난공불락의 미국 시장을 뚫다, MTC 시제품 계약과 서유럽 영토 확장 – 적극매수
- [2026.08.24] 사상 첫 연결 영업이익 1조 원 돌파와 품격의 증명 – 적극매수
- [2026.05.13] 1분기 어닝 미스에 따른 기술적 조정과 ‘진짜 기회’의 포착 – 단계적(분할) 매수
⟬ 관련 참고자료 ⟭
- 2026 양육비 선지급제! 26.10.29일부터 소득기준 완전 폐지…자녀 1인당 월 20만 원 지원
- 2026 ‘안전운전’ 배달 종사자 보험료 최대 11% 할인! 26.09.21일 계약분부터 달라지는 3가지 조건과 절약 가이드
- 2026 청년 개인형 퇴직연금(IRP) 세액공제율 15% 우대 일원화! 900만 원 납입 시 환급액 변화와 절세 전략~
- 2019 타이틀리스트 620MB 아이언! 순수한 타구감과 정교한 컨트롤의 정점~
- 2025 타이틀리스트 T100 4세대 아이언! 정밀한 단조 타구감과 진화한 머슬 채널 설계를 결합해 투어급 컨트롤 성능을 완성한 모던 플레이어스 아이언~