바다 위에서 전 세계 철광석과 석탄, 원유를 실어 나르는 거대 화물 택시인 팬오션에 대해 압도적인 턴어라운드 모멘텀과 승계 수혜 기대감을 바탕으로 투자의견 ‘적극매수’를 제시합니다.
최근 대서양발 물동량 급증으로 벌크선 운임지수(BCI)가 5,600포인트를 돌파하며 하반기 역대급 어닝 서프라이즈(연간 영업이익 추정치 7,240억 원 상향)가 가시화되는 가운데, 팬오션은 하림지주의 실질 지분 22.47%를 확보한 오너 2세 김준영 상무보의 초고속 승진 및 대규모 투자 주도로 그룹 내 핵심 거점으로 완벽히 격상되었습니다. 현재 주가는 자산 가치 대비 절반에도 미치지 못하는 P/B 0.45배 수준에 불과하여, 장기적 저평가 매력이 극대화된 지금이 포트폴리오 비중을 확대할 결정적 적기라고 판단합니다.
—> 목 차 <—
📝 한눈에 보는 요약 및 매매 전략
🧮 현재 투자의견 및 목표가: 적극매수 (BUY) / 9,000원 (Target P/B 0.8배 적용)
🧮 핵심 투자 아이디어 (3줄 요약):
- 사상 유례없는 해상 운임 폭등 수혜: 대서양발 물동량 급증으로 벌크선 케이프사이즈 지수(BCI)가 5,642포인트를 넘나들며 폭발했고, 미국·이란 갈등 재격화에 따라 VLCC 일일용선수익(TCE)이 하루 34만 5,206달러를 경신하는 등 하반기 역대급 호황에 따른 어닝 서프라이즈(연간 영업이익 추정치 7,240억 원 상향)를 앞두고 있습니다.
- 하림그룹 2세 김준영 중심의 강력한 승계 모멘텀: 김홍국 회장의 장남 김준영 상무보가 올품을 정점으로 하림지주의 실질 지분 22.47%를 간접 확보해 지배력을 구축한 가운데, 그룹 캐시카우인 팬오션에서 대규모 원유선(VLCC) 투자를 주도하며 확실한 경영 능력 입증과 세대교체의 중심 거점 역할을 다하고 있습니다.
- HMM을 압도하는 3.8% 고배당과 극단적 자산 저평가: 별도 순이익의 15%~25% 환원 가이드라인 하에 시가배당률 **3.8%**를 기록하여 해운 대장주 HMM(3.4%)보다 우수한 주주 가치를 보여줌에도, 현재 주가는 역사적 절대 저평가 임계점인 P/B 0.45배 수준에 불과해 든든한 진입 가격대를 제공합니다.
🧮 매매 전략 (Action Plan):
- 현재가 : 5,960원
- 1차 목표가 : 8,000원
- 2차 목표가 : 9,000원
- 손절가 : 4,500원
🧮 투자 비중 및 분할 매수/매도 계획:
1차 강력 지지선인 5,500원 이하 조정 시 분할 매수를 철저히 가동하여 포트폴리오 내 최대 20%까지 비중을 분할 확대해 나갈 것을 적극 권장합니다. 1차 목표가인 8,000원 돌파 시 비중의 일부를 덜어 수익을 실현하고, 남은 물량은 신조 친환경 선대 구축과 고단가 전용선 재계약 주기가 맞물려 만개하는 2028년 하반기까지 여유롭게 보유(Hold)하는 전략이 정석입니다.
🧮 최근 코멘트 (Date: 2026.09.04)
이번 수석 애널리스트 정밀 업데이트의 핵심 트리거는 BDI 3,000포인트 재진입 및 BCI 5,642포인트 돌파, 그리고 미국·이란 갈등 재격화에 기인한 VLCC 운임의 연중 최고치 돌파 등 하반기 비수기를 무색하게 만드는 폭발적인 해운 물동량 및 운임 강세 시황이 정밀 포착되었기 때문입니다.
🕵️♀️ 최대주주 : 하림지주 외(54.91%)
🕵️♀️ 주요주주 : 국민연금공단(8.61%), 팬오션우리사주(0.02%)
🕵️♀️ 상호변경 : STX팬오션 -> 팬오션(14년01월)
🕵️♀️ 최근 실적 및 밸류에이션 분석
과거 실적을 무미건조하게 늘어놓는 줄글은 과감하게 걷어내고, 오직 숫자가 말해주는 최근 펀더멘털의 실시간 현주소만을 돋보기처럼 예리하게 짚어 드리겠습니다.
🧮 최근 분기 실적 리뷰:
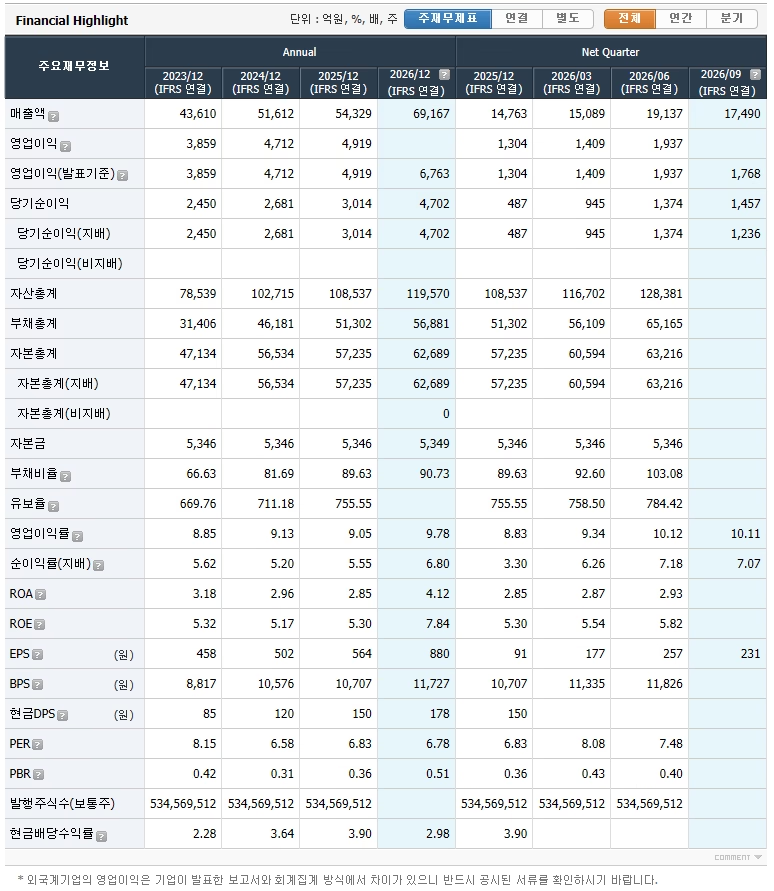
2Q26 연결 기준 매출액은 1조 9,137억 원, 영업이익은 1,937억 원을 달성하며 시장의 눈높이를 완전히 무너뜨렸습니다. 이는 전년 동기 대비 매출은 47.9%, 영업이익은 57.4% 급증한 놀라운 성장 속도이며, 보수적으로 책정되었던 시장의 컨센서스(약 1,557억~1,559억 원)를 무려 24.4%나 훌륭하게 초과 달성해 낸 강력한 어닝 서프라이즈였습니다.
🧮 실적 증감 원인:
이번 어닝 대호황의 동력은 주력 부문인 벌크선(건화물선)의 강세와 새로이 편입 중인 탱커(유조선) 부문의 마진 폭발이라는 ‘쌍두마차의 거침없는 질주’에 기인합니다.
- 드라이 벌크(건화물선) 부문: 바다 위 대형 화물 트럭들의 하루 일당표 격인 BDI(발틱운임지수)가 전년 대비 88% 급등하는 우호적 매크로 흐름을 탄 가운데, 대형선 위주로 기동력 있게 용선(임대 배) 선대를 확보한 정밀한 자본 배치가 완벽하게 적중하며 벌크 영업이익이 847억 원(+60% YoY)으로 굳건히 일어섰습니다.
- 탱커(유조선) 부문: 중동 지정학적 위기 고조에 따른 우회 항로(톤마일) 증가 수혜로 스팟 시장에 노출시켜 둔 MR 탱커가 호황의 이익을 고스란히 챙겨갔고, 이에 힘입어 유조선 부문 영업이익이 166% 대폭 뛰어오른 437억 원을 기록해 이익 기여의 강력한 축으로 거듭났습니다.
- 가스선(LNG) 부문: 전 선박 인도가 차질 없이 가동되면서 꼬박꼬박 고정된 고수익 월세를 받아 챙기는 장기 대선계약(CVC) 특유의 안전판 효과가 발휘되어, 40% 이상의 최상위 이익률을 든든하게 지켜내 주었습니다.
- 곡물 유통 부문: 글로벌 사료용 곡물 공급망의 물동량이 가파르게 늘어나며 해당 부문 매출액이 전년 대비 130% 대폭 성장해 전체 외형 영토 확장을 주도했습니다.
🧮 밸류에이션 (현재 주가 수준):
📊 현재 PER 및 PBR (과거 5년 밴드 차트 내 위치)
현재가(5,960원) 기준 팬오션의 현재 PER은 6.83배, PBR은 0.36배 수준에 머무르고 있습니다. 이는 과거 5개년 역사적 PBR 밴드 차트(최하단 0.31x ~ 최상단 1.06x) 내에서 사실상 역사적 극단적 바닥이자 저평가 지평선에 바짝 달라붙어 있는 형국입니다. 과거 하림그룹의 인수 유증 우려 등으로 자산가치를 무참히 무시당하며 주가가 곤두박질쳤던 3,550원의 저점 안개가 걷힌 시점에서, 현재의 0.3배대 PBR은 청산가치(BPS 12,000원선) 대비 최적의 안전마진이 단단하게 완비되어 있음을 웅변해 줍니다.
📊 경쟁사(HMM, 대한해운 등) 대비 멀티플 비교
동종 업계 경쟁사 및 글로벌 피어 그룹들과 밸류에이션 저울질을 해보면 가격표의 우위가 더욱 돋보입니다. 코스피 운송·창고 업종의 평균 PER이 11.47배선에 형성되어 있는 것과 대조적으로 팬오션의 6.83배는 절반 가까이 세일해 파는 격입니다. 또한 자산 배수가 국내 HMM(PBR 0.5x~0.6x선)이나 글로벌 벌크 1위 선사인 Pacific Basin(PBR 0.8x~1.0x선) 대비 극도로 억눌린 0.36배 수준에 머무는 것은 전 세계 해운 업종 중에서 펀더멘털 대비 가장 헐값에 방치된 ‘바다 속의 진주’라는 확실한 근거입니다.
🧮 주주환원 정책
팬오션은 벌어들인 달러를 정직하게 주주들과 현금으로 나누며 ‘배당 명가’로서 신뢰를 굳히고 있습니다. 연도별 시가배당률 추이를 뜯어보면 2021년 1.8%, 2022년 2.5%, 2023년 2.2%, 2024년 3.6%를 넘어 2025년 결산기 기준 3.8%(실시간 주가 대비 3.9%)로 매우 준수하고 예측 가능한 우상향 궤적을 밟아왔습니다. 이는 해운 대장주 HMM의 시가배당률(3.4%)마저도 압도하는 최상위급 이행 결과입니다. 연결 기준 배당성향 또한 별도 순이익 가이드라인의 상단을 정직하게 초과 달성한 **26.8%**를 흔들림 없이 가동하여 주주 신뢰를 공고히 지켰습니다.
자사주 매입 및 소각 부문의 경우, 현재 2030년까지 총 19척의 VLCC 영토 확장 및 친환경 저탄소 선박 26척 순차 인도 등 수조 원 규모의 대전환기 자본 재투자(CAPEX)에 집중하고 있어 최근 5개년 내 소각 집행 이력은 제로입니다. 그러나 이 미래 이익 사냥을 위한 CAPEX 밭갈이가 성공적으로 종결되고 달러 캐시카우 가치가 완전히 안착하는 성숙기 국면에 들어가게 되면, 배당 증액을 넘어 인위적인 주식 수 소각 카드로 주당 가치 상승을 한 번 더 수직 폭발시킬 수 있는 가장 강력한 히든카드(Hidden Card)를 장부 뒤에 비축해 두고 있는 셈입니다.
🚀 모멘텀 및 리스크 점검
🧮 상승 촉매제 (Catalyst)
- 사상 유례없는 벌크선 운임(BCI) 폭발: 브라질 및 서아프리카에서 출발하는 중국향 장거리 철광석 물동량이 폭증한 반면 대서양 내 가용 선복이 빠르게 바닥나면서, 주력 벌크지수인 BCI가 5,642포인트를 넘어서며 폭발했습니다. 클락슨 역시 글로벌 벌크 물동량 전망치를 연초 1.9%에서 3.8%로 두 배 상향 조정하며 하반기 역대급 호실적(연간 영업이익 7,240억 원 상향 추정)을 완벽히 견인하고 있습니다.
- 유조선(VLCC) 운임 폭등 및 19척 메가 선단 구축: 미국·이란 갈등 재격화와 호르무즈 해협 통항 불확실성 프리미엄이 더해져 VLCC 일일용선수익(TCE)이 하루 34만 5,206달러를 경신하는 연중 최고치 대호황을 누리고 있습니다. 올 초 양수한 SK해운 중고선 10척에 이어 추가 신조선 발주를 공격적으로 단행해 2030년까지 총 19척의 VLCC 함대를 완성하는 에너지 대전환 로드맵이 실현 중입니다.
- 하림그룹 2세 김준영의 본격 승계 모멘텀: 김홍국 회장의 장남 김준영 상무보가 올품을 정점으로 하림지주 지분 22.47%를 확보해 실질 지배 지배력을 구축한 상태입니다. 그룹 매출의 44%를 책임지는 캐시카우 팬오션의 투자기획팀장으로서 대규모 원유선 투자를 주도하며 고속 승진한 만큼, 그룹 세대교체의 ‘핵심 거점전략 자회사’로서 전폭적인 그룹 자금 및 전략 시너지가 집중될 전망입니다.
- 강달러 수혜 및 고마진 LNG 전용선 안착: 결제 대금의 99% 이상이 미국 달러(USD)로 환율 상승 시 장부상 환율 순풍을 고스란히 향유하며, 영업이익률 46.5%에 빛나는 고수익 셸/카타르에너지 장기 대선계약 LNG선 가동으로 흔들림 없는 이익 방어선을 구축했습니다.
🧮 리스크 요인 (Risk)
- 2028년 글로벌 유조선 구조적 공급과잉 우려: 유조선 시장 단기 초호황에 힘입어 글로벌 선사들이 VLCC를 대거 발주하면서, 현재 신규 대기량(오더북)이 기존 선대의 30%를 돌파하며 사상 최대 발주 대주기에 진입했습니다. 팬오션의 신조선이 대거 인도되는 2028~2029년 국면에는 공급이 수요를 가뿐히 추월하여 탱커 운임이 가파르게 둔화될 장기적 위협이 있습니다.
- CVC 장기 계약의 한계와 고선령 유지 비용 부담: SK해운에서 양수한 10척의 VLCC는 장기 운송계약(CVC)에 묶여있어 운임 폭등기에도 초과 마진을 고스란히 누리지 못하는 구조적 맹점이 있습니다. 또한 인수 선박 중 일부 노후선(평균 선령 15.5년)의 경우, 강화되는 국제해사기구(IMO)의 탄소배출(CII) 등급 규제를 충족하기 위해 고가의 선박 엔진 개조 및 탈황 장비 추가 보강비가 누수될 우려가 있습니다.
- 지주사 의존도 심화 및 독립 책임경영 약화: 하림그룹 천세기 CFO가 팬오션 사내이사 및 윤리경영실장을 겸임하며 지주사 중심의 강한 지배·재무 통제 체계가 한층 강화되었습니다. 이로 인해 팬오션의 자율 경영 독립성이 약화되고, 과거 HMM 인수전처럼 그룹 차원의 거대한 M&A나 자금 조달 창구로 우선 동원될 수 있다는 거버넌스 불확실성이 상존합니다.
🏢 기업 핵심 비즈니스 모델
🧮 주요 사업 부문 및 매출 비중 (Spot vs CVC 비중)
팬오션의 핵심 수익 모델은 아주 쉽게 비유하자면 ‘매일 아침 길거리에서 승객을 태우며 일당을 버는 개인택시(Spot 스팟 영업)’와 ‘대기업 및 공공기관과 15년짜리 장기 통학 운송 계약을 맺고 안정적으로 월세를 받는 통학버스(CVC 장기계약)’의 완벽한 이중주로 표현할 수 있습니다.
- Spot(스팟) 시황 노출 사업 (매출 비중 약 67% 내외): 주력인 드라이 벌크(건화물선) 부문의 상당수와 일부 석유제품선(MR 탱커)은 철저하게 글로벌 스팟 운임에 노출되어 있습니다. BDI(발틱운임지수)가 폭등하는 해운 호황기에는 탄력적으로 임대 배(용선)를 15척 이상 늘려 이익을 무섭게 긁어모으는 강력한 상방 레버리지를 일으키는 주역입니다.
- CVC(장기화물운송계약) 및 고정 대선 사업 (매출 비중 약 33% 내외): 영업이익률이 40~46%를 넘나드는 LNG 수송 부문과 포스코, 한국전력 계열사, 브라질 Vale 등 글로벌 초우량 화주들과 체결한 장기 전용선 계약(CVC)은 업황 혹한기가 찾아와도 꼬박꼬박 이자 비용과 기본 밥값을 벌어다 줍니다. 이 고정형 계약 자산들은 벌크 운임이 널뛰기를 해도 팬오션이라는 배가 절대 쓰러지지 않도록 아래를 든든하게 받쳐주는 ‘무거운 모래주머니(납 밸러스트)’ 역할을 완벽하게 수행합니다.
🧮 산업 내 시장 지위 및 점유율
- 드라이 벌크선 부문 부동의 국내 1위 왕좌 수성: 팬오션은 50년 이상의 벌크 운송 노하우와 리스크 관리 능력을 지닌 명실상부한 대한민국 벌크 해운의 맹주입니다.
- 거대한 영토를 장악한 선대 규모: 현재 사선 122척, 용선 136척을 포함하여 총 258척에 달하는 거대한 무적 함대를 사방 바다에 촘촘히 흩뿌려 운용하고 있습니다. 선대 구성은 드라이 벌크 210척, 비벌크 48척(LNG 13척, MR탱커 12척, 컨테이너 11척, 케미컬 6척, VLCC 5척)으로 포트폴리오 밸런스가 매우 조화롭습니다.
- 철옹성 같은 화주 파트너십 장벽: 세계 최대 광업 메이저인 Vale(16척 장기계약 전담), 글로벌 1위 제지사 Suzano(10척 전담) 등 해외 초일류 기업들과 수십 년간 다져온 장기 계약 신용도는 돈으로 살 수 없는 무형의 자산이자, 신규 해운 경쟁사들이 감히 침범할 수 없는 독점적 진입장벽을 구축하고 있습니다.
🧮 피어 그룹(Peer Group) 매치업: 국내 TOP3 및 글로벌 경쟁사 비교
팬오션의 글로벌 위상과 극단적 저평가 매력을 객관적으로 저울질하기 위해, 국내 해상 수송 업계의 거두들과 글로벌 탑티어 벌크 강자를 한자리에 모아 입체적으로 매치업을 단행했습니다.
| 비교 지표 | 팬오션 | HMM | 대한해운 | Pacific Basin Shipping (HK 2343) |
|---|---|---|---|---|
| 시가총액 | 약 3조 1,860억 원 (초저평가) | 약 12조 ~ 14조 원 | 약 7,000억 ~ 8,000억 원 | 약 3조 8,130억 원 (홍콩 상장) |
| 주력 선종 | 드라이 벌크 전 분야 + 19척 VLCC 유조선 + 고마진 LNG | 초대형 컨테이너선 전문 (Alliance 연맹 중심 영업) | 벌크 전용선 및 한국가스공사 LNG선 대선 | 핸디사이즈/수프라막스 중소형 건화물선 전문 |
| 시장 지위 및 점유율 | 국내 1위 벌크선사 및 글로벌 종합 에너지 물류사 | 국내 1위 원양 컨테이너선사 (글로벌 8위 수준) | 국내 2위 벌크 전용선사 (중소형 자산 위주) | 글로벌 소형 벌크선 분야 독보적인 세계 1위 |
| 핵심 경쟁력 | 19척 VLCC 메가 함대 전환 로드맵, 영업익 과반을 돌파한 비벌크 성장 축, 하림지주 곡물 수직계열화 | 초대형 컨테이너선의 규모의 경제 및 강력한 글로벌 항로 정시성 | 포스코, 한전 등 국내 전력/제철 가치사슬과의 극단적 장기 전용선 유대 | 전 세계 촘촘한 스팟 대리점 영업망 및 스팟 화물 기동성 |
| P/B 멀티플 및 주주환원 | P/B 0.36배 (역사적 절대 저점 밴드), 시가배당률 3.8% (HMM 앞섬) | P/B 0.50~0.60배 수준, 시가배당률 3.4% | P/B 0.3x배 초반 수준, 배당 매력 다소 보수적 | P/B 0.80~1.00배 수준 (글로벌 스탠다드 밸류 수혜) |
경쟁사인 HMM이 글로벌 경기 침체 및 컨테이너선 과잉 인도 피크아웃 우려로 주가 멀티플이 억눌려 있는 반면, 팬오션은 비벌크 에너지(LNG·원유)로의 체질 전환 성과가 사상 최초로 전체 영업이익의 과반(54.2%)을 장악하는 획기적인 고성장 축을 가동 중입니다. 글로벌 탑티어 피어인 Pacific Basin이 중소형 벌크 마켓에서 멀티플 P/B 0.9배 수준의 대접을 받는 것에 비추어 볼 때, 동일한 ROE 수준을 회복하고도 고작 0.36배 자산가치에 방치되어 있는 팬오션의 현재 몸값은 극도로 왜곡된 저평가 상태이며, 향후 글로벌 에너지 해운사로의 재평가(Re-rating)가 진행됨에 따라 Peer 평균 배수 수준인 P/B 0.65x ~ 0.80x 선까지 가장 가파른 밸류업 탄력을 보여줄 것입니다.
🙋 자주 묻는 질문 (FAQ)
Q. 2028년 이후 글로벌 유조선 시장이 공급과잉에 빠진다면 팬오션 실적도 폭락하나요?
전 세계 선사들의 과도한 발주 경쟁으로 2028~2029년 탱커 운임 하락 리스크가 있는 것은 명확한 팩트입니다. 하지만 팬오션은 벌크선의 강력한 탄력 용선 관리 능력과 함께 셸, 발레, 포스코 등과 맺은 장기 계약선들이 포진해 있으며, 2028년 하반기부터 도래하는 기존 장기 전용선들의 ‘고단가 재계약 갱신 수혜’가 예정되어 있어 업계에서 공급과잉 파고를 가장 튼튼하고 영리하게 방어해 낼 것입니다.
Q. 모회사인 하림그룹과의 지배구조 이슈나 유상증자 우려는 없나요?
하림지주 측이 54.91%의 충분한 지분율을 확보하고 있으며 장기 운송 계약 자산을 기반으로 안정적인 영업현금흐름(EBITDA 약 1.2조 원 전망)을 창출하고 있습니다. 따라서 추가적인 대규모 주주배정 유상증자 등 주주가치를 훼손하는 리스크가 재발할 가능성은 극히 낮아 안심하고 투자하셔도 좋습니다.
Q. 인수한 SK해운 중고 VLCC 10척이 노후선이라는 지적이 있는데 괜찮을까요?
예리한 질문이십니다. 인수 선박 10척 중 일부가 선령 15년을 초과하여 환경 규제 대응을 위한 탈황 장치나 엔진 개조 등의 추가 비용 부담이 존재할 수 있는 것은 사실입니다. 그러나 이 배들은 국내 초우량 대기업 화주들과 장기 화물운송계약(CVC)이 체결되어 있어 연간 약 500억 원의 확실한 영업이익을 안겨주므로, 조달 이자 비용을 가뿐히 넘어서 주당 가치(EPS)를 올리는 실질적인 ‘플러스 이익 자산’입니다.
💡 팬오션 투자 전 필수 체크리스트
- BDI(발틱운임지수) 평균이 2,000pt 이상을 든든하게 지지해 주는지 매 분기 체크하기
- SK해운 중고 VLCC 잔여 4척이 연말까지 차질 없이 인도 완료되는지 공시 추적하기
- 2028~2029년 탱커선 과잉 공급 강도를 확인하기 위해 글로벌 VLCC 신조 오더북 비중 변화 확인하기
- 배당 성향 약 25% 선과 3.8% 이상의 우수한 시가배당률 유지 여부 지켜보기
- 26.06 : 3,775.56억원 규모 신규 시설투자 결정 → VLCC 선대 확대를 통한 Wet Bulk 사업 경쟁력 증진
- 26.05 : 7,834.32억원 규모 신규 시설투자 결정 → VLCC 선대 확대를 통한 Wet Bulk 사업 경쟁력 증진
- 26.03 :
- 1,834.55억원 규모 신규 시설투자 결정 → VLCC 선대 확대를 통한 Wet Bulk 사업 경쟁력 증진
- 2,278.89억원 규모 신규 시설투자 결정 → 대형 벌크선 선대 확충을 통한 Dry Bulk 화물 운송 사업 경쟁력 증대
- 26.02 :
- 2,244.85억원 규모 신규 시설투자 결정 → 대형 벌크선 선대 확충을 통한 Dry Bulk 화물 운송 사업 경쟁력 증대
- 9,737.43억원 규모 유형자산 취득 결정 → 장기화물운송계약 연계 선박 취득을 통한Wet Bulk 운송역량 강화 및 수익 기반 확보
- 25.05 : 3,505.23억원 규모 신규 시설투자 결정 → VLCC 선대 확대를 통한Wet Bulk 사업 경쟁력 증진
- 24.10 : 2,265.09억원 규모 유형자산 취득 결정
- 24.08 : 친환경·고효율 LNG운반선 1척 인수
- 20.12 : LNG 운송사업 본격 진출
- 20.09 : 미국 EGT곡물터미널 지분 36% 인수…“곡물사업 경쟁력 확보”
🗓️ 업데이트 히스토리 (Log)
- [2026.09.05] 바다 위에서 전 세계 철광석과 석탄, 원유를 실어 나르는 거대 화물 택시 (적극매수)
- [2026.08.21] 바다 위의 국가대표 원자재 화물차인 팬오션에 대해 역사적 저평가 매력과 든든한 현금 창출력 (적극매수)
- [2026.05.14] 1Q26 잠정 실적 발표 및 비수기 선방 확인(영업이익 1,409억 원). LNG선 전 선박 인도 완료에 따른 Full Operation 효과와 탱커/LNG 비벌크 사업부 영업이익 비중 과반(54.2%) 돌파로 이익 안전판 구축 확립 (단계적 매수)
- [2026.03.27] 제60기 정기주주총회 개최. ‘선(先) 배당금 확정, 후(後) 주주 기준일 지정’ 깜깜이 배당 배제 정관 변경안 통과 및 세법상 고배당기업 약식 밸류업 공시 완료 (단계적 매수)
⟬ 관련 참고자료 ⟭
- 2026 양육비 선지급제! 26.10.29일부터 소득기준 완전 폐지…자녀 1인당 월 20만 원 지원
- 2026 ‘안전운전’ 배달 종사자 보험료 최대 11% 할인! 26.09.21일 계약분부터 달라지는 3가지 조건과 절약 가이드
- 2026 청년 개인형 퇴직연금(IRP) 세액공제율 15% 우대 일원화! 900만 원 납입 시 환급액 변화와 절세 전략~
- 2019 타이틀리스트 620MB 아이언! 순수한 타구감과 정교한 컨트롤의 정점~
- 2025 타이틀리스트 T100 4세대 아이언! 정밀한 단조 타구감과 진화한 머슬 채널 설계를 결합해 투어급 컨트롤 성능을 완성한 모던 플레이어스 아이언~