인탑스(049070)에 대해 투자의견으로 ‘단계적(분할) 매수’를 제안합니다.
인탑스는 베트남 공장의 수율 정상화에 힘입어 2026년 영업이익 흑자전환이 유력하며, P/B 0.4~0.5배 수준의 역사적 저평가 구간에서 높은 자산가치와 안전마진을 형성하고 있습니다. 또한 삼성전자 ‘봇핏’과 LG 베어로보틱스 독점 양산으로 구축한 독보적인 로봇 EMS 대량생산 경쟁력을 바탕으로, 본업 실적 회복과 신사업 가시화가 본격화될 시 강한 주가 리레이팅이 전개될 것으로 평가합니다.
—> 목 차 <—
🕵️♀️ 한눈에 보는 요약 및 매매 전략
🧮 현재 투자의견 및 목표가: 단계적(분할) 매수 (BUY) / 목표가: 30,000원
🧮 핵심 투자 아이디어 (3줄 요약):
- 본업 실적 흑자전환: 베트남 하노이 공장의 공정 안정화 및 수율 정상화에 힘입어 2026년 반기 누적 영업이익 83억 원을 기록하며 성공적인 실적 턴어라운드를 달성했습니다.
- 독보적인 로봇 EMS(위탁생산) 경쟁력: 삼성전자 ‘봇핏’ 양산 대기, LG 베어로보틱스 서빙로봇 독점 생산, 위로보틱스 생산 MOU 등 국내 유일의 로봇 대량생산 제조 플랫폼 지위를 확보했습니다.
- 극심한 자산 저평가 및 주주환원 강하게 단행: PBR 0.4~0.5배 수준의 탄탄한 자산가치 하단 지지선과 함께 EB 논란 해소를 위한 자사주 소각 및 전문경영인 체제 전환으로 지배구조 불확실성을 완화했습니다.
🧮 매매 전략 (Action Plan):
- 현재가: 19,280원
- 1차 목표가: 24,000원
- 2차 목표가: 30,000원
- 손절가: 15,500원
🧮 투자 비중 및 분할 매수/매도 계획
19,000원 이하 구간에서 포트폴리오의 15~20% 비중까지 단계적 분할 매수로 접근합니다. 1차 목표가인 24,000원 도달 시 물량의 30%를 실현하고, 하반기 로봇 및 전장 FIM 신사업 매출 반영을 확인하며 2차 목표가인 30,000원까지 잔여 물량을 보유하는 전략이 유효합니다.
🧮 최근 코멘트 (Date: 2026.08.19):
2026년 2분기 실적 발표를 통해 계절적 비수기임에도 IT디바이스 부문 흑자 기조를 유지하며 반기 누적 영업이익 83억 원(전년 동기 대비 흑자전환)을 확인했습니다. 더불어 자사주 소각과 전문경영인 체제 전환 공시가 이뤄지면서 시장 내 지배구조 관련 리스크가 상당 부분 소멸된 점이 주가 재평가의 시발점이 되고 있습니다.
🕵️♀️ 최대주주 : 김근하 외(38.85%)
🕵️♀️ 주요주주 : 자사주(4.01%)
🕵️♀️ 최근 실적 및 밸류에이션 분석 (★분기별 업데이트)
🧮 최근 분기 실적 리뷰
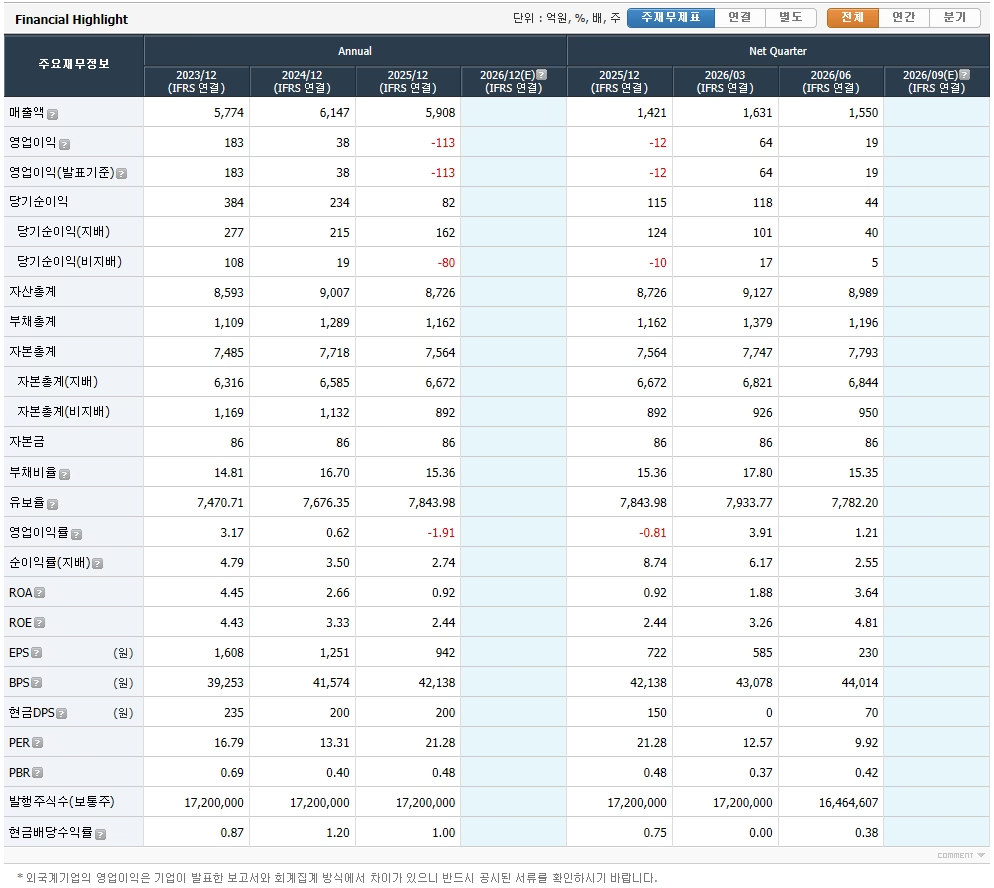
- 2Q26 연결 실적: 매출액 1,550억 원 (YoY +7.3%, QoQ -5.0%), 영업이익 19억 원 (YoY 흑자전환), 당기순이익 44억 원 (YoY 흑자전환).
- 1H26(상반기) 누적 성과: 매출액 3,181억 원 (YoY +3.9%), 영업이익 83억 원 (YoY 흑자전환).
- 컨센서스 및 추정치 충족 여부: 계절적 비수기 진입에도 불구하고 상반기 누적 영업이익 83억 원을 기록하여 연간 영업이익 추정치(118억 원)의 약 70%를 조기 달성하며 실적 턴어라운드를 성공적으로 입증했습니다.
🧮 실적 증감 원인:
- 베트남 하노이 공장 수율 정상화: 2025년 실적 악화의 주요 원인이었던 하노이 공장의 공정 자동화 안정화로 매출원가율이 2Q25 96.6%에서 2Q26 89.8%로 대폭 개선되었습니다.
- 주력 IT디바이스 부문 흑자전환: IT디바이스 매출이 1,127억 원(YoY +9.5%)으로 회복되며 전년 동기 적자(-106억 원)에서 영업이익 9억 원으로 흑자전환을 달성했습니다.
- 안정적인 금융수익 기여: 탄탄한 현금성 자산을 바탕으로 순금융수익 55억 원(금융수익 67억 원)이 발생하여 당기순이익 폭을 크게 확대했습니다.
🧮 밸류에이션 (현재 주가 수준):
- 현재 PER 및 PBR (과거 5년 밴드 차트 내 위치)
- 2026F PER: 약 15.8배 / PBR: 약 0.5배.
- 밴드 위치: BPS(약 38,000~39,000원) 대비 현 주가는 19,000원 대 수준으로, 과거 5년 PBR 밴드 차트상 역사적 최저점 바닥권(PBR 0.4~0.5배)에 위치하여 높은 자산가치 안전마진을 제공합니다.
- 경쟁사 대비 멀티플 비교:
- 피어그룹 멀티플: 이랜텍(2026F PER 7.6배 / PBR 0.7배 / ROE 9.7%), KH바텍(2026F PER 12.4배 / PBR 0.9배 / ROE 7.9%).
- 비교 평가: 인탑스는 낮은 ROE(3.1%) 영향으로 PER 기준 소폭 프리미엄 상태이나, PBR 기준으로는 동종업계(0.7~0.9배) 대비 극심한 자산 가치 할인(0.5배)을 받고 있어 본업 및 로봇 신사업 매출 반영 시 가장 강한 자산 가치 재평가(Re-rating)가 기대됩니다.
🧮 주주환원 정책
- 자사주 소각 및 매입: 교환사채(EB) 논란 해소 및 주주가치 제고를 위해 오너 2세 용퇴와 함께 전체 발행주식수의 약 8.5%에 달하는 305억 원 규모의 자사주 소각을 단행했습니다.
- 배당 정책: 매년 중간배당과 기말배당을 지속적으로 실시하고 있으며, 현금배당수익률은 약 1.0%~1.2% 수준을 안정적으로 유지하고 있습니다.
🕵️♀️ 모멘텀 및 리스크 점검
🧮 상승 촉매제 (Catalyst):
💹 삼성전자 ‘봇핏(Bot Fit)’ B2C 대량 양산 전환 및 독점 EMS 수혜
삼성전자의 첫 착용형 로봇 ‘봇핏’의 B2B 공급에 이어 B2C 상용화 양산 전환 시, 국내 협력사 중 유일하게 구미 전용 로봇 생산 라인을 갖춘 인탑스의 완제품 대량 위탁생산(EMS) 매출이 본격 가시화될 전망입니다.
💹 LG전자 베어로보틱스 독점 양산 및 위로보틱스 생산 MOU 체결
LG전자가 지분 61.1%를 보유한 베어로보틱스의 서빙로봇 ‘서비’ 독점 양산 경험을 바탕으로, 2026년 5월 위로보틱스와의 웨어러블 로봇 시제품~양산 협력 MOU 및 현대차 ‘엑스블 숄더’ 양산 등 로봇 품목 다변화 모멘텀이 강화되고 있습니다.
💹 구미 FIM 전장 전용공장 가동 및 비중국 로봇 공급망 반사수혜
세계 최대급 고압포밍기를 구비한 구미 4공장에서 초대형 차량용 인포테인먼트·디스플레이 고부가 FIM 부품 양산이 시작되고, 미국의 중국산 로봇 규제 강화에 따른 국내 생산기지 보유 반사이익이 기대됩니다.
🧮 리스크 요인 (Risk):
📊 삼성전자 스마트폰(갤럭시 A·M 시리즈) 출하량 조정 및 높은 의존도
전사 매출의 70% 이상이 삼성전자 IT디바이스(중저가 스마트폰 케이스) 부문에서 발생하므로, 글로벌 스마트폰 수요 둔화나 고객사의 생산물량 감축 시 베트남 공장 가동률 및 영업이익 하락 리스크가 존재합니다.
📊 교환사채(EB) 잔여 물량 및 금융당국 점검 관련 지배구조 불확실성
0% 금리 EB 발행 및 130% 콜옵션 논란에 대해 오너 2세 용퇴와 305억 원 자사주 소각 등 주주환원이 단행되었으나, 교환대상 자사주(약 63만 주) 잔여 물량 및 금융당국 조사 결과 발표 관련 지배구조 수급 부담이 상존합니다.
📊 베트남 하노이 공장 신규 모델 전환 시 수율 재하락 우려
2025년 실적 적자의 주원인이었던 하노이 공장이 2026년 수율 정상화를 이뤘으나, 향후 신규 스마트폰 모델 전환이나 품질 검사 기준 강화 시 공정 수율 저하가 재발할 수 있습니다.
🕵️♀️ 기업 핵심 비즈니스 모델
🧮 주요 사업 부문 및 매출 비중:
인탑스는 40년 이상 축적된 플라스틱 사출 성형, 정밀 금형, 표면 처리 및 조립 기술을 바탕으로 IT디바이스, 자동차 부품, 가전제품 어셈블리(ASS’Y), 신기술금융 등을 영위하는 종합 전자제조서비스(EMS) 기업입니다.
💹 IT디바이스 부문 (매출 비중: 약 70~73%)
스마트폰 ASS’Y(케이스, 안테나, 차폐 부품)를 일괄 생산하여 삼성전자에 전량 납품하는 주력 사업 부문입니다. 최근에는 고객사의 설계를 완제품 대량 양산으로 구현하는 로봇 EMS(삼성 봇핏, LG 베어로보틱스 서빙로봇, 위로보틱스 등) 및 의료기기 위탁제조가 본 부문으로 편입되어 고부가 신사업으로 영역을 확장하고 있습니다.
💹 자동차 부품 부문 (매출 비중: 약 14~15%)
자회사 (주)미래, 구미사업장, 중국 천진법인을 통해 자동차용 램프, 커넥터, 실린더 커버 및 전기차 배터리 셀모듈을 생산하여 현대IHL, 현대모비스 등에 공급합니다. 구미 FIM 전용 4공장 완공으로 대형 전장 인포테인먼트 부품 생산이 본격화되어 영업이익 기여도(1H26 기준 약 42%)가 급증하는 효자 사업부입니다.
💹 가전제품 ASS’Y 부문 (매출 비중: 약 10~12%)
베트남 호치민의 플라텔비나 법인을 통해 삼성전자의 냉장고, 세탁기 등 프리미엄 생활가전 내·외장재 케이스를 전담 생산합니다.
💹 유통 및 서비스/기타 부문 (매출 비중: 약 1.5~2%)
자회사 인탑스인베스트먼트를 통한 신기술사업금융업(약 1,800억 원 규모 펀드 운용) 및 풍력·연료전지 등 신재생에너지 사업을 추진하고 있습니다.
🧮 산업 내 시장 지위 및 점유율:
📊 스마트폰 부품 시장
삼성전자 스마트폰 공급망 내에서 모베이스, 이랜텍 등과 함께 중저가 스마트폰(갤럭시 A·M 시리즈) 케이스 시장을 과점 분할하고 있으며, 장기간 구축된 높은 품질 관리와 양산 캐파로 최상위 공급업체 지위를 유지하고 있습니다.
📊 로봇 EMS(위탁생산) 시장
단순 부품 제조를 넘어 국내에서 유일하게 로봇 완제품 대량 생산 및 품질 관리 인프라(구미 전용 생산 라인)를 보유한 턴키(Turn-key) 제조 파트너입니다. 삼성전자(‘봇핏’), LG전자 자회사(베어로보틱스 서빙로봇), 현대차그룹(‘엑스블 숄더’), 위로보틱스 등 국내 대표 IT·로봇 기업들의 양산 물량을 독점 또는 우선 수주하며 독보적인 로봇 대량생산 제조 플랫폼 시장 지위를 선점했습니다.
📊 피어 그룹(Peer Group) 매치업: 국내 TOP3 및 글로벌 경쟁사 비교
| 구분 | 인탑스 | 이랜텍 | KH바텍 | 모베이스 | Tongda Group (중국) |
|---|---|---|---|---|---|
| 기업 분류 | 분석 대상 기업 | 국내 TOP 1 경쟁사 | 국내 TOP 2 경쟁사 | 국내 TOP 3 경쟁사 | 글로벌 대표 경쟁사 |
| 시가총액 | 약 3,200억~3,400억 원 | 약 2,000억 원 | 약 2,800억 원 | 약 840억 원 | 약 2,500억 원 (홍콩 상장) |
| 주요 고객사 | 삼성전자, LG전자, 현대차그룹 | 삼성전자, KT&G, LG엔솔 | 삼성전자 | 삼성전자, 현대차그룹 | 애플, 샤오미, 비보 등 |
| 핵심 사업영역 | 스마트폰 케이스, 로봇 EMS, 자동차 전장(FIM) | 스마트폰 메탈케이스, 전자담배, ESS 배터리팩 | 폴더블폰 힌지(Hinge), 징크/알루미늄 브라켓 | 스마트폰 플라스틱 케이스, 자동차용 스위치/락 | 글로벌 스마트폰 플라스틱/알루미늄 외장재 |
| 2026F PER / PBR | PER 15.8배 / PBR 0.5배 | PER 7.6배 / PBR 0.7배 | PER 12.4배 / PBR 0.9배 | PER N/A / PBR 0.2배 | PER 6~8배 / PBR 0.4배 |
| 핵심 경쟁력 비교 | 국내 유일 완성 로봇 대량생산 라인 보유, PBR 0.5배 극심한 저평가 안전마진 | 메탈 케이스 및 E-모빌리티/ESS 배터리팩 다각화 | 폴더블 메커니즘(힌지) 시장 독점적 시장 지위 | 베트남·인도 거점 중저가 케이스 가격 경쟁력 | 중국 대규모 인력·사출 인프라 기반 단가 경쟁력 |
인탑스는 이랜텍, KH바텍 등 국내 동종 스마트폰 부품사 대비 PBR 0.5배 수준으로 자산가치 할인이 가장 심한 상태입니다. 그러나 단순 IT부품에 치중된 경쟁사들과 달리 삼성·LG·현대차가 선택한 완성 로봇 EMS 제조 플랫폼이라는 독보적 신사업 모멘텀을 보유하고 있어, 로봇 및 전장 FIM 매출이 본격화될 때 가장 가파른 밸류에이션 재평가(Re-rating)가 전개될 것으로 기대됩니다.
- 26.07 : 보통주 722,307주(149.82억원) 소각 결정
- 26.06 :
- 130억원 규모 자사주 취득 신탁계약 체결 결정 → 주가 안정 및 주주가치 제고
- 보통주 735,393주(175.63억원) 소각 결정
- 26.01 : 로봇 EMS 사업 확대
- 24.07 : 37억원 규모 자사주 취득 신탁계약 체결 결정 → 25.01.28
- 24.04 : 898.00억원 규모 유형자산(토지 및 건물) 양수 결정
- 20.10 : 모바일 사업 구조적 고성장
- 16.07 : 인수한 (주)미래를 통해 자동차 부품(자동차용 램프, 커넥터, 실린더 커버, 전기차 배터리 셀모듈 등) 사업도 영위중.
⚠️ 업데이트 히스토리 (Log)
- [2026.09.10] 베트남 공장의 수율 정상화에 힘입어 2026년 영업이익 흑자전환이 유력 (단계적(분할) 매수)
- [2026.08.19] 2Q26 실적 발표(상반기 누적 영업이익 흑자전환) 및 305억 원 규모 자사주 소각, 전문경영인 체제 전환 확인 (단계적(분할) 매수)
- [2026.06.08] 교환사채(EB) 콜옵션 논란에 대한 오너 2세 용퇴 및 주주가치 제고 방침 반영 (단계적(분할) 매수)
- [2026.05.18] 위로보틱스 웨어러블 로봇 양산 협력 MOU 체결 및 1Q26 본업 흑자 턴어라운드 확인 (단계적(분할) 매수)
- [2026.03.17] 2025 사업보고서 공시 및 베트남 하노이 공장 수율 정상화 추세 확인 (단계적(분할) 매수)
- [2025.12.29] 삼성전자 ‘봇핏’ 양산 스탠바이 및 LG 베어로보틱스 독점 양산 등 로봇 EMS 모멘텀 최초 포착 (단계적(분할) 매수)
⟬ 관련 참고자료 ⟭
- 2026 양육비 선지급제! 26.10.29일부터 소득기준 완전 폐지…자녀 1인당 월 20만 원 지원
- 2026 ‘안전운전’ 배달 종사자 보험료 최대 11% 할인! 26.09.21일 계약분부터 달라지는 3가지 조건과 절약 가이드
- 2026 청년 개인형 퇴직연금(IRP) 세액공제율 15% 우대 일원화! 900만 원 납입 시 환급액 변화와 절세 전략~
- 2019 타이틀리스트 620MB 아이언! 순수한 타구감과 정교한 컨트롤의 정점~
- 2025 타이틀리스트 T100 4세대 아이언! 정밀한 단조 타구감과 진화한 머슬 채널 설계를 결합해 투어급 컨트롤 성능을 완성한 모던 플레이어스 아이언~