에스엠에 대해 저연차 아티스트의 고성장과 견고한 펀더멘털을 근거로 ‘단계적(분할) 매수’ 투자의견을 제시합니다.
현재 에스엠은 신인 마케팅 비용 증가와 음반 시장 둔화 우려가 주가에 선반영되며 역사적 PBR 바닥권인 1.4배 수준까지 하락했으나, 에스파, 라이즈 등 차세대 IP의 성공적인 안착과 텐센트뮤직 합작법인(STE) 출범으로 강력한 펀더멘털을 확보했습니다. 하반기 단기 공백보다 연내 신인 보이그룹(SMTR25) 데뷔와 내년 본격화될 대규모 월드투어 이익 턴어라운드에 집중하여 저평가 구간에서 차분히 비중을 모아가는 전략이 유효합니다.
—> 목 차 <—
📝 한눈에 보는 요약 및 매매 전략
🧮 현재 투자의견 및 목표가: 단계적(분할) 매수 / 105,000원
🧮 핵심 투자 아이디어
- 차세대 IP 세대교체 완벽 성공: 에스파의 북미·유럽 투어 확장과 라이즈, NCT WISH 등 저연차 아티스트의 가파른 팬덤 모객 확대로 고마진 MD·공연 중심의 구조적 체질 개선이 진행 중입니다.
- 중국 텐센트뮤직(TME)과 STE 합작법인 출범: 2대 주주인 TME의 5.5억 유저 플랫폼과 연계해 베이징 합작법인 ‘STE’를 설립하였으며, 중화권 매니지먼트 전담 및 현지 신인 아이돌 공동 육성을 통한 거대한 성장 모멘텀을 확보했습니다.
- 단기 주가 조정에 따른 밸류에이션 바닥권: 하반기 신인 데뷔 마케팅 비용으로 단기 이익은 숨고르기 국면이나, 현재 주가는 PBR 1.5배 수준의 역사적 바닥권으로 2027년 본격화될 대규모 월드투어 실적 회수기를 노리고 접근하기 아주 매력적인 구간입니다.
🧮 매매 전략 (Action Plan):
💹 현재가 / 1차 목표가 / 2차 목표가 / 손절가:
- 현재가: 81,700원 (2026.09 기준)
- 1차 목표가: 105,000원
- 2차 목표가: 120,000원
- 손절가: 68,000원 (주봉상 최하단 매물 지지선)
💹 투자 비중 및 분할 매수/매도 계획:
- 현재가(81,000원~82,000원 구간)에서 포트폴리오 내 비중 15% 1차 매수 진입
- 시장 전체의 엔터주 수급 쏠림이나 단기 조정으로 75,000원 이하 이탈 시 비중을 총 30%까지 단계적(분할) 확대
- 1차 목표가(105,000원) 도달 시 물량의 50% 수익 실현 후, 나머지 물량은 2027년 월드투어 모멘텀 확인하며 2차 목표가(120,000원)까지 장기 보유
🧮 최근 코멘트 (Date: 2026.09.18):
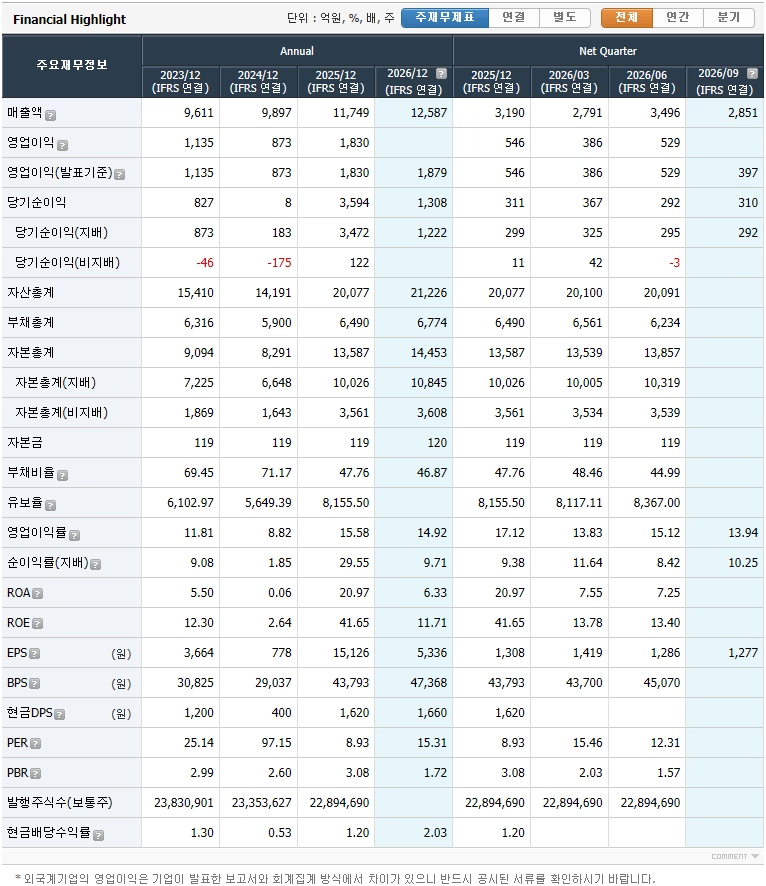
2Q26 영업이익 529억 원(+11% YoY)으로 시장 컨센서스를 충족한 가운데, 텐센트뮤직(TME)과의 중화권 합작법인 ‘STE’ 공식 출범 및 4분기 신인 보이그룹(SMTR25) 데뷔 모멘텀 재점화. 하반기 단기 마케팅 비용 증가 우려는 주가에 이미 선반영되었으므로, 내년부터 폭발할 실적 턴어라운드를 바라보고 분할 매집을 지속할 시점입니다.
🕵️♀️ 최대주주 : 카카오 외(41.75%)
🕵️♀️ 주요주주 : Tencent Music Entertainment Hong Kong Limited(9.66%), T. Rowe Price Associates, Inc(7.37%)
📊 최근 실적 및 밸류에이션 분석
🧮 최근 분기 실적 리뷰:
- 2Q26 연결 실적: 매출액 3,496억 원(전년 동기 대비 +15.4%), 영업이익 529억 원(전년 동기 대비 +11.0%) 기록.
- 컨센서스 부합 여부: 시장 기대치(매출액 3,300억~3,350억 원, 영업이익 510억~530억 원)에 완벽하게 부합하며, 전방 산업의 앨범 판매량 둔화 우려 속에서도 견고한 본업 체력을 증명했습니다.
🧮 실적 증감 원인:
- MD 및 라이선싱 부문 역대급 호조: NCT WISH, 라이즈, 에스파 등의 팝업스토어 기획 굿즈와 응원봉, IP 라이선싱(배틀그라운드, 캐치! 티니핑 콜라보 등) 매출이 779억 원을 기록하며 영업이익 성장을 주도했습니다.
- 콘서트 매출의 질적 성장: EXO, 동방신기, 슈퍼주니어 등 고연차 아티스트의 일본 돔 및 아시아 투어 모객 확대(콘서트 매출 전년 대비 +24% 증가)로 대형 공연 수익이 크게 늘었습니다.
- 연결 자회사 턴어라운드: 공연 제작사 드림메이커의 본사 협업 강화와 팬 플랫폼 디어유의 수익성 개선이 합산되어 자회사 영업이익이 130억 원 수준으로 흑자 기여도를 대폭 높였습니다.
- 음반 매출 감소 및 원가율 상승: 신보 발매 집중에도 불구하고 음반/음원 매출은 전년 동기 대비 8% 소폭 감소했으며, 고연차 아티스트 공연 비중 증가로 별도 영업이익률은 18.2%(전년 동기 대비 -2.6%p)로 다소 하락했습니다.
🧮 밸류에이션 (현재 주가 수준):
💹 현재 PER 및 PBR (과거 5년 밴드 차트 내 위치):
- 현재 PER: 2026년 추정 실적 기준 약 12.4배 ~ 14.4배 수준에서 형성되어 있습니다.
- 현재 PBR: 2026년 추정 BPS 기준 1.4배 ~ 1.5배로, 과거 5년간 형성된 PBR 밴드(1.4배 ~ 5.2x)의 역사적 최하단 바닥권에 정확히 맞닿아 있습니다.
💹 경쟁사 대비 멀티플 비교:
- 엔터 TOP 4 피어 그룹 평균 PER: 약 22.0배
- 경쟁사 멀티플: 하이브(42.9배), JYP Ent.(11.0배), 와이지엔터테인먼트(12.1배)
- 상대 가치 평가: BTS 등 메가 IP 및 팬 플랫폼 프리미엄을 받는 하이브 대비 대폭 할인되어 있으며, JYP 및 YG와 유사한 수준입니다. 에스파의 서구권 확장, 저연차 IP의 빠른 흑자 전환, 텐센트뮤직(TME)과의 중화권 합작법인(STE) 출범 등 차별화된 모멘텀을 감안할 때 현재 멀티플은 시장의 과도한 우려가 반영된 명백한 저평가 상태입니다.
🧮 주주환원 정책:
💹 배당 수익률 추이:
- 2025년 결산 주당 배당금 1,620원(배당성향 약 28.7%)을 지급하였으며, 2026년 예상 주당 배당금은 1,550원~1,620원 선으로 추정됩니다.
- 현 주가 기준 시가배당률은 약 2.0% ~ 2.4% 수준으로, 단순 성장주를 넘어 엔터 업계 내에서 매우 우수한 방어적 고정 수익률(캐시카우)을 제공합니다.
- 별도 당기순이익의 최소 30% 이상을 주주에게 환원한다는 ‘명문화된 주주환원 룰’을 안정적으로 이행하고 있습니다.
💹 자사주 매입/소각 진행 상황:
- 2024년 2월(24.1만 주)과 8월(23.5만 주), 2025년 2월(45.8만 주)까지 총 3차례에 걸쳐 기취득한 자사주를 전량 이익소각하였습니다.
- 단순 매입에 그치지 않고 시장 유통 주식 수를 직접 줄이는 자사주 소각을 전격 실행하여 현재 미소각 자사주는 0주 상태입니다. 이는 주당 순이익(EPS)과 주당 순자산(BVPS)의 가치를 영구적으로 상승시킨 가장 확실한 주주친화적 행보입니다.
🚀 모멘텀 및 리스크 점검
🧮 상승 촉매제 (Catalyst):
- 저연차 IP의 글로벌 체급 성장 및 서구권 투어 본격화: 에스파, 라이즈, NCT WISH 등 차세대 아티스트들의 아시아 팬덤 확대와 함께 북미·유럽 중심의 대규모 월드투어가 본격 가시화되며, 모객 수 증가에 따른 고마진 MD 및 라이선싱 매출이 폭발적으로 동반 상승할 전망입니다.
- 중국 텐센트뮤직(TME) 합작법인 ‘STE’ 출범 및 중화권 모멘텀: 2대 주주인 TME와 베이징에 합작법인 ‘STE’를 설립하여 NCT 드림(런쥔), 웨이션브이(양양, 샤오쥔)의 중화권 매니지먼트를 전담하고, 2~3년 내 중국 현지 신인 아이돌 공동 육성을 통한 거대한 신시장 개척이 본격 가속화됩니다.
- 신인 보이그룹(SMTR25) 데뷔 및 현지화 아이돌 파이프라인: 하반기 대형 신인 보이그룹 SMTR25 데뷔를 시작으로 일본, 태국 등 글로벌 현지화 아이돌 파이프라인이 순차 가동되며, 특정 아티스트 의존도를 낮추고 멀티 프로덕션 시스템(SM 3.0)의 선순환 구조를 완벽하게 증명할 것입니다.
- 역사적 최하단 밸류에이션 및 강력한 주주환원: PBR 1.4배~1.5배의 역사적 최하단 바닥권 형성, 취득 자사주 전량 소각(미소각 자사주 0주), 그리고 별도 순이익 30% 환원 원칙에 기반한 시가배당률 2.4% 수준의 방어력이 하방을 든든하게 지지하고 있습니다.
🧮 리스크 요인 (Risk):
- 전방 산업(음반 시장) 피크아웃 및 수요 둔화: 글로벌 K-POP 음반 판매량의 폭발적 성장이 고점을 지나 정체 국면에 진입함에 따라, 신보 발매에도 불구하고 음반/음원 매출 성장세가 둔화되는 전방 산업 리스크에 노출되어 있습니다.
- 하반기 신인 마케팅 비용 선투입에 따른 단기 이익 압박: SMTR25 데뷔 프로모션 및 주요 IP의 서구권 진출에 따른 초기 마케팅·제작 비용이 하반기에 집중되면서 단기 영업이익률이 일시적으로 숨고르기 양상을 보일 수 있습니다.
- 통제 불가능한 엔터 본연의 ‘휴먼 리스크’: 소속 아티스트의 스캔들, 전속계약 분쟁, 건강 문제 등 인적 변수는 대규모 컴백이나 글로벌 투어 일정을 일거에 차질 빚게 만들 수 있는 엔터 업계 고유의 하방 리스크입니다.
- 자회사 법적 소송 및 환율 변동성 노이즈: 키이스트, 디어유, 미국 현지 법인 등에 걸려 있는 수십억 원 규모의 손해배상 청구 소송 판결 관련 재무적 노이즈와, 엔저 장기화 시 일본 투어 정산금의 원화 환산 이익 감소 우려가 상존합니다.
🏢 기업 핵심 비즈니스 모델
🧮 주요 사업 부문 및 매출 비중
에스엠은 아티스트 IP(지식재산권)의 발굴·육성부터 음반/음원 제작, 글로벌 콘서트 투어, 그리고 고마진 2차 IP(MD, 캐릭터, 팬덤 플랫폼, 라이선싱) 사업으로 이어지는 수덕통합형 종합 엔터테인먼트 비즈니스 모델을 구축하고 있습니다.
💹 연결 기준 사업부문별 구조
- 엔터테인먼트 사업부문 (약 93.8% ~ 94.8%): 음반/음원(약 23.7%), 매니지먼트 및 출연(약 11.5%), 공연·MD·영상 콘텐츠 및 기획(약 58.6%) 등 본업 중심의 압도적 매출 비중을 차지합니다.
- 광고 사업부문 (SM C&C 등, 약 3.9% ~ 4.5%): 광고 대행 및 영상 콘텐츠 제작 사업을 영위합니다.
- 기타 사업부문 (약 1.4% ~ 1.7%): 여행 사업(SM 타운 트래블) 및 리테일 유통 등으로 구성됩니다.
💹 본업(별도) 기준 IP 수익화 구조 (1차 직접 매출 vs 2차 고마진 IP 매출):
- 음반/음원 (30.3% ~ 40.4%): 팬덤 유입과 팬덤의 체급을 확장하는 1차 기초 매출원입니다.
- MD/라이선싱 (28.5% ~ 30.8%): 캐릭터 팝업스토어, 응원봉, 외부 브랜드 콜라보(배틀그라운드, 캐치! 티니핑 등)로 연결되는 최고 마진 알짜 사업입니다.
- 콘서트 (19.6% ~ 20.0%): 글로벌 오프라인 모객을 주도하며 2차 MD 매출을 직접적으로 폭발시키는 모멘텀 역할을 합니다.
- 출연 및 기타 (11.1% ~ 11.5%): 방송, 광고, 행사 등 매니지먼트 기반 매출입니다.
- 핵심 포인트: 과거 앨범 판매 중심에서 벗어나, 마진율이 매우 높은 **’콘서트 + MD/라이선싱’ 합산 비중이 별도 매출의 약 48.1% ~ 49.6%**에 육박하며 이익의 질이 대폭 개선되는 구조적 대전환을 이루었습니다.
🧮 산업 내 시장 지위 및 점유율:
- 30년 역사의 K-POP 선도 기업: 1995년 설립 이후 H.O.T., 보아, 동방신기, 소녀시대, EXO, NCT, 에스파, 라이즈, NCT WISH에 이르기까지 전 세대를 아우르는 슈퍼스타 IP를 연이어 배출해낸 K-POP 산업의 개척자입니다.
- 음반 시장 점유율 상위권 유지: 써클차트 기준 연간 1,500만 장 이상의 피지컬 음반 판매고를 지속 기록하며 국내 K-POP 음반 시장 점유율 2위권(약 15%~20% 내외)의 견고한 시장 지위를 지키고 있습니다.
- SM 3.0 멀티 프로덕션 체제 정착: 과거 1인 프로듀서 중심의 병목 현상을 완화하고, 5개 멀티 제작 센터를 가동하여 다수 아티스트의 동시다발적 컴백 및 글로벌 현지화 신인 데뷔를 신속하게 처리하는 공장형 선진 시스템을 안착시켰습니다.
- 독보적 삼각 혈맹 보유: 카카오 그룹(최대주주 지분 약 41.81%)의 플랫폼 및 자본력, 그리고 중국 최대 음악 기업인 텐센트뮤직엔터테인먼트(TME, 2대주주 지분 9.66%)와의 베이징 합작법인 ‘STE’ 설립을 통해 국내외 유통망 및 중화권 현지 플랫폼 시장에서 막강한 진입장벽을 확보했습니다.
🧮 피어 그룹(Peer Group) 매치업: 국내 TOP3 및 글로벌 경쟁사 비교
| 기업명 | 시가총액 (2026.07 기준) | 글로벌/국내 시장점유율 및 지위 | 핵심 경쟁력 및 차별화 무기 |
|---|---|---|---|
| 에스엠 (SM) | 약 1조 6,370억 원 | 국내 K-POP 시장 2위권 / 종합 엔터 글로벌 리더 | 30년 록업 카탈로그, SM 3.0 멀티 프로덕션, 텐센트뮤직(TME)과의 중화권 합작법인(STE) 혈맹 및 고마진 MD/공연 사업 구조 |
| 하이브 (HYBE) | 약 9조 946억 원 | 국내 K-POP 시장 1위 / 글로벌 메가 엔터사 | BTS, 세븐틴 등 압도적 메가 IP 보유 및 팬덤 독점 플랫폼 ‘위버스(Weverse)’ 지배력 |
| JYP Ent. | 약 1조 6,221억 원 | 국내 K-POP 시장 3위권 | 철저한 현지화 아이돌 시스템(NiziU, VCHA 등) 및 업계 최고 수준의 영업이익률(20%대) |
| 와이지엔터 (YG) | 약 7,579억 원 | 국내 K-POP 시장 4위권 | 블랙핑크, 베이비몬스터 등 힙합 기반의 강력한 글로벌 대중성 및 대형 투어 수익성 |
| 텐센트뮤직 (TME) | 약 30조 원 이상 (글로벌) | 중국 음악 스트리밍/엔터 시장 1위 (MAU 5.5억 명) | 압도적인 중국 현지 유통 트래픽 및 에스엠과의 베이징 합작법인(STE)을 통한 중화권 공동 육성 인프라 |
하이브가 독점 플랫폼 위버스와 BTS라는 메가 IP를 무기로 높은 멀티플 프리미엄(PER 40배 이상)을 받는 반면, 에스엠은 피어 그룹 내에서 가장 단단한 ‘아티스트 세대교체 시스템’과 ‘2차 IP(MD/공연) 수익화 비중’을 자랑하고 있습니다. 특히 중국 최대 엔터 플랫폼인 텐센트뮤직(TME)과의 전략적 합작법인(STE) 출범은 타 K-POP 기획사들이 쉽게 넘지 못할 강력한 진입장벽 역할을 할 것입니다. 현재 에스엠의 밸류에이션(PER 12.4배)은 동종 업계 대비 대폭 할인된 상태로, 비즈니스 모델의 우수성 대비 뛰어난 가격 매력도를 제공합니다.
- 25.07 : ㈜에스엠엔터테인먼트가 ㈜에스엠스튜디오스를 흡수합병키로 결정 → 경영 자원의 통합을 통한 시너지 효과 창출, 경영 효율성 달성 및 사업 경쟁력 강화
- 25.05 : 하이브 지분 221만2237주 매각 → 중국 텐센트
- 25.02 :
- 자사주 458,937주(403억원 규모) 소각결정
- 주식회사 디어유 주식 취득 결정 → SM 3.0 IP 비즈니스 가속화
- 24.08 :
- 보통주 27,896주(19.77억원) 규모 자사주 처분 결정
- 보통주 235,895주(207.30억원) 소각 결정
- 24.03 : 635억원 규모 자사주 취득 신탁계약 연장 결정
- 24.02: 자사주 24만1379주 소각
- 22.10 : 구조적인 수익성 개선과 아티스트 활동량 증가 년 20% 이익 성장 전망
🗓️ 업데이트 히스토리 (Log)
- [2026.09.18] 저연차 IP 성장과 고마진 MD 매출 호조로 체질 개선이 진행 중 (단계적(분할) 매수)
- [2026.08.03] 차세대 아티스트들의 성공적인 안착과 견고한 펀더멘털 (단계적(분할) 매수)
- [2026.05.15] 1Q26 실적 발표. 매출액 2,791억 원, 고마진 MD/라이선싱 매출 비중 확대를 통한 이익 체력 증명. (단계적(분할) 매수)
- [2026.03.17] 2025년 사업보고서 공시. 자사주 45.8만 주 추가 이익소각 완료 및 별도 순이익 30% 환원 약속 이행 확인. (단계적(분할) 매수)
- [2025.11.14] 3Q25 실적 발표. 자회사 디어유 연결 편입 효과 본격화 및 에스파·라이즈 등 저연차 IP 글로벌 모객 확대 확인. (단계적(분할) 매수)
⟬ 관련 참고자료 ⟭
- (홈페이지) 에스엠
- 2026 양육비 선지급제! 26.10.29일부터 소득기준 완전 폐지…자녀 1인당 월 20만 원 지원
- 2026 ‘안전운전’ 배달 종사자 보험료 최대 11% 할인! 26.09.21일 계약분부터 달라지는 3가지 조건과 절약 가이드
- 2026 청년 개인형 퇴직연금(IRP) 세액공제율 15% 우대 일원화! 900만 원 납입 시 환급액 변화와 절세 전략~
- 2019 타이틀리스트 620MB 아이언! 순수한 타구감과 정교한 컨트롤의 정점~
- 2025 타이틀리스트 T100 4세대 아이언! 정밀한 단조 타구감과 진화한 머슬 채널 설계를 결합해 투어급 컨트롤 성능을 완성한 모던 플레이어스 아이언~